Depósitos a Plazo Fijo en España 2026: Las Mejores Ofertas y Rentabilidades
Depósitos a Plazo Fijo en España 2026: Las Mejores Ofertas y Rentabilidades
En un entorno económico en constante evolución, encontrar opciones de ahorro seguras y rentables se ha convertido en una prioridad para muchos inversores. Los depósitos a plazo fijo, tradicionales por su seguridad y previsibilidad, resurgen como una alternativa atractiva para aquellos que buscan proteger y hacer crecer su capital. A medida que nos acercamos a 2026, el panorama de las ofertas bancarias en España se perfila con interesantes oportunidades. En este artículo exhaustivo, desglosaremos las mejores opciones de depósitos a plazo fijo disponibles, comparando rentabilidades, analizando bancos y ofreciendo consejos clave para que tomes la mejor decisión financiera.
¿Qué son los Depósitos a Plazo Fijo y Por Qué Considerarlos en 2026?
Un depósito a plazo fijo es un producto de ahorro ofrecido por entidades bancarias en el que el cliente entrega una cantidad de dinero al banco por un periodo de tiempo determinado, a cambio de recibir una rentabilidad o tipo de interés pactado. Al finalizar el plazo, el cliente recupera su capital inicial más los intereses generados. Su principal atractivo radica en la seguridad, ya que el capital está garantizado por el Fondo de Garantía de Depósitos (FGD) hasta 100.000 euros por titular y entidad.
En el contexto actual, marcado por la inflación y la incertidumbre en otros mercados de inversión, los depósitos a plazo fijo ofrecen una estabilidad muy valorada. Las subidas de tipos de interés por parte del Banco Central Europeo (BCE) en los últimos años han revitalizado la rentabilidad de estos productos, haciéndolos mucho más atractivos de lo que lo fueron durante la era de tipos bajos. Para 2026, se espera que esta tendencia se mantenga o incluso se consolide, con ofertas competitivas que permiten obtener rendimientos significativos sin asumir riesgos elevados.
La clave para aprovechar al máximo estos productos reside en una buena investigación y comparación. No todos los bancos ofrecen las mismas condiciones, y las diferencias en las tasas de interés pueden traducirse en miles de euros de beneficio a largo plazo. Por ello, es fundamental entender cómo funcionan, qué factores influyen en su rentabilidad y dónde buscar las mejores ofertas.
Factores Clave que Influyen en la Rentabilidad de los Depósitos a Plazo Fijo
Antes de sumergirnos en las ofertas específicas, es crucial comprender los elementos que determinan la rentabilidad de los depósitos a plazo fijo:
- Tipo de Interés (TAE/TIN): Es el factor más evidente. El Tipo de Interés Nominal (TIN) es el porcentaje que el banco paga por el dinero depositado. La Tasa Anual Equivalente (TAE) es más completa, ya que incluye el TIN más cualquier comisión y la frecuencia de liquidación de intereses, ofreciendo una visión real de la rentabilidad anual. Siempre es recomendable fijarse en la TAE para comparar productos.
- Plazo del Depósito: Generalmente, a mayor plazo, mayor es el tipo de interés ofrecido. Los plazos pueden variar desde unos pocos meses hasta varios años. Es importante encontrar un equilibrio entre la rentabilidad deseada y la necesidad de disponibilidad de tu dinero.
- Importe del Depósito: Algunos bancos ofrecen mejores condiciones para depósitos de mayor cuantía. Sin embargo, también existen opciones muy competitivas para importes más pequeños.
- Entidad Bancaria: Los bancos, especialmente los online o aquellos que buscan captar nuevos clientes, suelen ofrecer tipos de interés más atractivos que las entidades tradicionales.
- Vinculación: Algunos depósitos exigen la contratación de otros productos (nómina, seguros, tarjetas) o el cumplimiento de ciertos requisitos para acceder a las mejores rentabilidades. Es fundamental evaluar si esta vinculación compensa el interés extra.
- Frecuencia de Liquidación de Intereses: Los intereses pueden pagarse al vencimiento, trimestralmente, semestralmente o anualmente. Esto puede afectar la TAE y la liquidez de los intereses.
- Posibilidad de Cancelación Anticipada: Aunque no es lo habitual en los depósitos a plazo fijo, algunos permiten la cancelación anticipada, aunque suele conllevar una penalización (normalmente la pérdida de los intereses generados o una reducción del tipo pactado).
Comparativa de las Mejores Ofertas de Depósitos a Plazo Fijo en España para 2026
El mercado de depósitos a plazo fijo en España es dinámico, con ofertas que cambian regularmente. Para 2026, se vislumbran oportunidades interesantes, especialmente en el segmento de bancos online y entidades europeas que operan en España bajo la protección del FGD de su país de origen, equivalente al español.
Bancos con las Mejores Rentabilidades (Estimaciones para 2026)
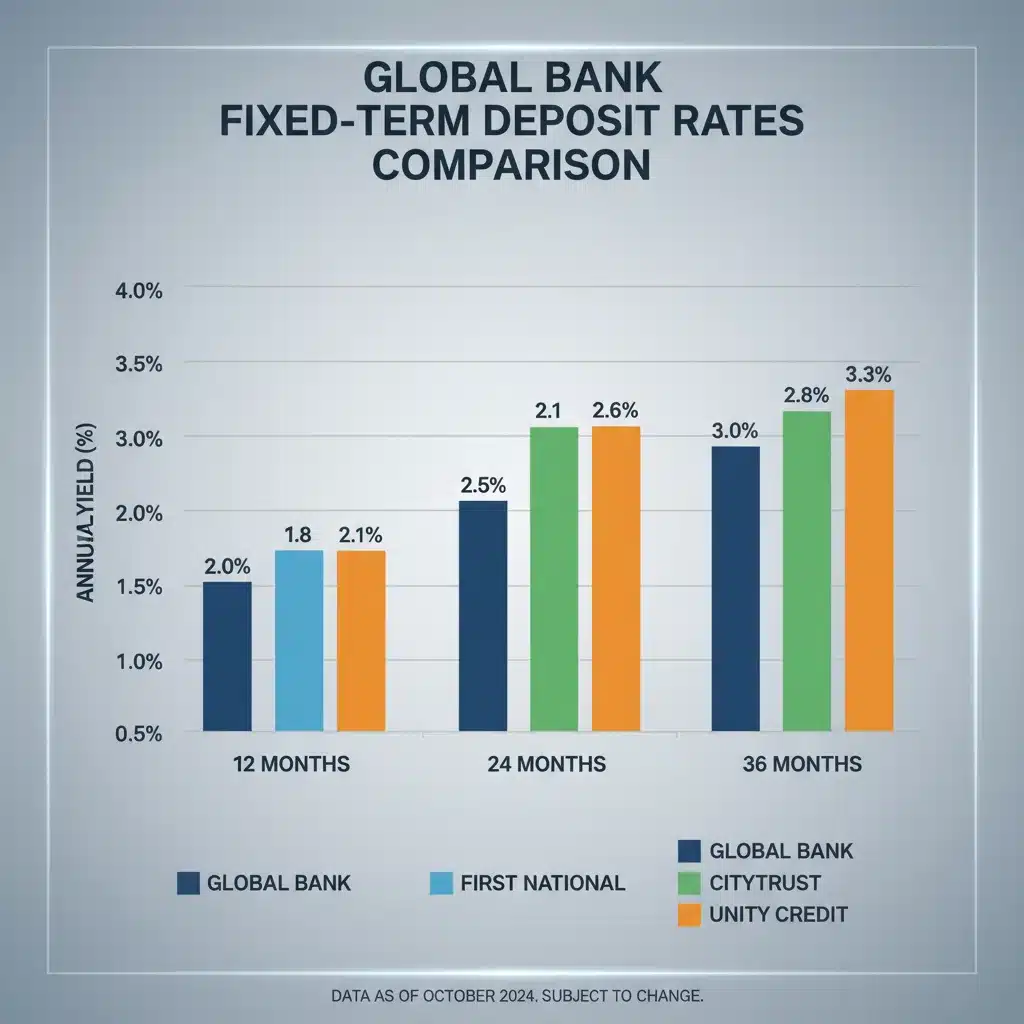
Basándonos en las tendencias actuales y las proyecciones económicas, estos son algunos de los bancos que se espera ofrezcan las rentabilidades más competitivas en depósitos a plazo fijo para 2026:
- Bancos Online y Neobancos: Suelen ser los más agresivos en la captación de clientes y, por tanto, los que ofrecen los tipos de interés más altos. Entidades como MyInvestor, Banco Sabadell (a través de su plataforma online o para nuevos clientes), Openbank (del Grupo Santander) o Pibank (del Grupo Pichincha) son ejemplos recurrentes de bancos que lanzan ofertas muy atractivas. Es posible que veamos TAEs de hasta el 2,5% o incluso superiores para plazos de 12 a 36 meses, especialmente para nuevos clientes o fondos “frescos”.
- Plataformas de Depósitos Europeos: Plataformas como Raisin o Trade Republic permiten acceder a depósitos de bancos de otros países de la Unión Europea. Estos depósitos están cubiertos por el Fondo de Garantía de Depósitos de su país de origen (también hasta 100.000 euros por titular y entidad), y a menudo ofrecen tipos de interés más elevados que los bancos españoles, impulsados por diferencias en las políticas monetarias o la necesidad de captación de capital de esas entidades. Aquí podríamos ver fácilmente ofertas por encima del 2,5% para plazos intermedios y largos.
- Bancos Tradicionales (Ofertas Específicas): Aunque los grandes bancos españoles como Santander, BBVA, CaixaBank o Bankinter no suelen competir con los tipos más altos de forma generalizada, sí lanzan ofertas puntuales para captar nuevos clientes o para fidelizar a los ya existentes con productos de vinculación. Estar atento a estas campañas puede ser beneficioso, aunque sus TAEs rara vez superan las de los bancos online o europeos para el mismo tipo de producto sin vinculación.
Ejemplos de Ofertas de Depósitos a Plazo Fijo (Hipótesis para 2026)
A modo de ejemplo y con carácter meramente ilustrativo, podríamos encontrar ofertas similares a las siguientes para 2026:
- Depósito a 12 meses: TAE del 1,80% – 2,20%
- Depósito a 24 meses: TAE del 2,00% – 2,50%
- Depósito a 36 meses: TAE del 2,20% – 2,75%
- Depósito a 60 meses: TAE del 2,50% – 3,00% (especialmente en plataformas europeas)
Es importante recordar que estas son estimaciones. Los tipos de interés reales dependerán de la evolución de las políticas monetarias del BCE, la inflación y la competencia entre entidades financieras.
Cómo Elegir el Depósito a Plazo Fijo Ideal para Ti
La elección del mejor depósito a plazo fijo no solo se basa en la rentabilidad. Considera los siguientes puntos para tomar una decisión informada:
- Define tus Objetivos y Plazo: ¿Necesitas el dinero a corto, medio o largo plazo? Si prevés necesitarlo pronto, un depósito a corto plazo con menor rentabilidad pero mayor liquidez será mejor. Si puedes prescindir del capital por varios años, un plazo más largo podría ofrecerte un mayor rendimiento.
- Evalúa el Riesgo y la Seguridad: Aunque los depósitos son productos de bajo riesgo, verifica siempre que la entidad esté adherida a un Fondo de Garantía de Depósitos (FGD) y que tu inversión no supere los 100.000 euros por titular y entidad.
- Compara la TAE, no solo el TIN: La TAE te dará la cifra real de lo que ganarás anualmente. Utiliza comparadores online fiables para cotejar diferentes ofertas.
- Considera la Vinculación: Si un depósito con alta rentabilidad exige contratar otros productos, calcula si el coste de esos productos adicionales anula o reduce el beneficio extra del depósito. A veces, un depósito con una TAE ligeramente inferior pero sin vinculación puede ser más ventajoso.
- Política de Cancelación Anticipada: Infórmate sobre las condiciones en caso de que necesites retirar el dinero antes de tiempo. ¿Hay penalizaciones? ¿Perderías todos los intereses?
- Atención al Cliente y Facilidad de Contratación: Especialmente si optas por un banco online o una plataforma europea, asegúrate de que el proceso de apertura y la gestión sean sencillos y que dispongan de un buen servicio de atención al cliente.
- Fiscalidad de los Intereses: Los intereses generados por los depósitos a plazo fijo tributan como rendimientos del capital mobiliario en el IRPF. En España, las retenciones son del 19% para los primeros 6.000€, 21% entre 6.000€ y 50.000€, y 23% a partir de 50.000€. Tenlo en cuenta al calcular tu rentabilidad neta.
Estrategias para Maximizar tus Depósitos a Plazo Fijo
Para sacar el máximo partido a tus ahorros en depósitos a plazo fijo, considera estas estrategias:
1. La Estrategia de la Escalera (Laddering)
Esta técnica consiste en dividir tu capital en varias partes e invertir cada una en depósitos con diferentes plazos de vencimiento. Por ejemplo, si tienes 30.000€, podrías invertir 10.000€ a 1 año, 10.000€ a 2 años y 10.000€ a 3 años. A medida que cada depósito vence, puedes reinvertirlo en un nuevo depósito a largo plazo (por ejemplo, a 3 años). Esto te permite:
- Mayor Liquidez: Tienes acceso a una parte de tu capital cada cierto tiempo.
- Aprovechar Subidas de Tipos: Si los tipos de interés suben, puedes reinvertir los depósitos vencidos a una tasa más alta.
- Rentabilidad Media Alta: Combina la seguridad de los plazos más cortos con la mayor rentabilidad de los plazos más largos.
2. Diversificación de Entidades
Aunque el FGD cubre hasta 100.000€ por titular y entidad, si tu capital excede esta cantidad, es prudente diversificar tus depósitos a plazo fijo en diferentes bancos. De esta manera, si una entidad tuviera problemas, tu capital estaría protegido en múltiples lugares. Esto también te permite aprovechar las mejores ofertas de varios bancos simultáneamente.
3. Estar Atento a las Nuevas Ofertas
El mercado es dinámico. Las ofertas de depósitos a plazo fijo cambian con frecuencia. Mantente informado a través de comparadores financieros, blogs especializados y alertas de las propias entidades bancarias. A veces, las mejores ofertas son promocionales y tienen una duración limitada.
4. Negociar con tu Banco Actual
Si eres un cliente fiel con un buen historial, no dudes en intentar negociar con tu banco actual. Podrían estar dispuestos a mejorar las condiciones de un depósito a plazo fijo para retenerte, especialmente si les presentas ofertas de la competencia.
Errores Comunes a Evitar al Contratar Depósitos a Plazo Fijo
Para asegurar que tu inversión sea exitosa, evita estos errores frecuentes:
- No Comparar Suficientemente: Contratar el primer depósito que te ofrecen sin investigar otras opciones es un error que puede costarte una rentabilidad significativa.
- Ignorar la TAE: Centrarse solo en el TIN puede llevar a una percepción errónea de la rentabilidad real del producto.
- No Leer la Letra Pequeña: Las condiciones de cancelación anticipada, la vinculación y las comisiones pueden reducir drásticamente el atractivo de un depósito. Léelo todo con atención.
- Superar el Límite del FGD: Si depositas más de 100.000€ en una sola entidad, el exceso no estará garantizado por el Fondo de Garantía de Depósitos.
- No Considerar la Inflación: Aunque los depósitos a plazo fijo son seguros, si la inflación es muy alta, la rentabilidad real (descontando la inflación) podría ser negativa. Siempre busca depósitos que al menos igualen o superen la tasa de inflación esperada.
- Dejar el Dinero en Cuentas Corrientes sin Remuneración: Muchas personas dejan grandes cantidades de dinero en cuentas corrientes que no ofrecen ningún interés. Si no vas a necesitar ese dinero a corto plazo, es mejor moverlo a un depósito para que genere rentabilidad.
El Futuro de los Depósitos a Plazo Fijo en España hacia 2026
Las expectativas para los depósitos a plazo fijo en España de cara a 2026 son generalmente positivas para el ahorrador. Si bien las subidas de tipos de interés podrían estabilizarse o incluso moderarse ligeramente si la inflación se contiene, no se espera un regreso a los tipos cercanos a cero que vimos en la década pasada. Los bancos seguirán necesitando captar pasivo y la competencia, especialmente por parte de las entidades online y europeas, mantendrá las rentabilidades en niveles atractivos.
Además, la digitalización de los servicios bancarios facilita cada vez más la comparación y contratación de depósitos a plazo fijo, lo que empodera al consumidor para buscar y encontrar las mejores condiciones sin limitaciones geográficas. Las plataformas de agregación de depósitos seguirán ganando relevancia, permitiendo a los inversores acceder a un abanico más amplio de ofertas internacionales con la misma seguridad que un banco nacional.
La clave para el inversor será la proactividad: informarse, comparar y no tener miedo a cambiar de entidad si las condiciones de su banco actual no son competitivas. Los depósitos a plazo fijo seguirán siendo un pilar fundamental para la preservación y el crecimiento moderado del capital, especialmente en un contexto de planificación financiera a medio y largo plazo.
Conclusión
Los depósitos a plazo fijo representan una herramienta valiosa en cualquier estrategia de ahorro e inversión, especialmente en un horizonte como el de 2026 en España. Ofrecen seguridad, previsibilidad y, en el contexto actual, rentabilidades que hacen justicia al esfuerzo de ahorrar. Al entender los factores que influyen en su rendimiento, comparar diligentemente las ofertas de diferentes entidades y aplicar estrategias inteligentes como la de la escalera, puedes optimizar significativamente tus beneficios.
Recuerda siempre la importancia de la TAE, de leer la letra pequeña y de no superar los límites de garantía. Con una planificación adecuada y una actitud informada, tus depósitos a plazo fijo pueden convertirse en un aliado poderoso para alcanzar tus metas financieras en los próximos años. No dejes tu dinero parado; haz que trabaje para ti.