Pensiones España 2026: Cambios Clave y Futuro de la Jubilación
El sistema de pensiones español es un pilar fundamental del estado del bienestar, diseñado para garantizar la seguridad económica de los ciudadanos en su etapa de jubilación. Sin embargo, su sostenibilidad a largo plazo ha sido objeto de debate y reformas constantes, impulsadas por factores demográficos como el envejecimiento de la población y la baja natalidad, así como por las dinámicas del mercado laboral y la economía global. En este contexto, el año 2026 se perfila como un punto de inflexión significativo, con la entrada en vigor de importantes cambios que afectarán directamente a los futuros jubilados.
La complejidad de estas reformas y su impacto potencial generan incertidumbre y la necesidad de una comprensión clara por parte de todos los trabajadores y futuros pensionistas. Este artículo busca desgranar las claves de la pensiones España 2026, analizando las modificaciones legislativas, sus implicaciones y ofreciendo una guía para entender cómo prepararse ante este nuevo escenario. Desde la edad de jubilación hasta la cuantía de las prestaciones, pasando por los mecanismos de revalorización y las cotizaciones, abordaremos todos los aspectos relevantes para que estés plenamente informado.
La planificación de la jubilación es una tarea que requiere previsión y conocimiento. Las decisiones que se tomen hoy, influenciadas por los cambios que se avecinan, determinarán en gran medida la calidad de vida en el futuro. Por ello, comprender la evolución de las pensiones España 2026 no es solo una cuestión de interés general, sino una necesidad imperante para la seguridad económica personal y familiar.
El Contexto de las Reformas: ¿Por qué Cambia el Sistema de Pensiones?
Antes de sumergirnos en los detalles específicos de las pensiones España 2026, es crucial entender el trasfondo que impulsa estas modificaciones. El sistema de pensiones español, como muchos otros en Europa, se enfrenta a desafíos estructurales que ponen en jaque su viabilidad a largo plazo. El principal de ellos es el cambio demográfico. La esperanza de vida ha aumentado significativamente en las últimas décadas, lo que significa que los jubilados perciben pensiones durante un período más largo. Al mismo tiempo, la tasa de natalidad ha disminuido, reduciendo la proporción de trabajadores activos que cotizan para sostener las pensiones de los actuales jubilados. Este desequilibrio entre cotizantes y pensionistas es la raíz de la preocupación por la sostenibilidad del sistema.
Además de la demografía, otros factores como la precariedad laboral, las interrupciones en las carreras de cotización y los periodos de desempleo también impactan negativamente en las arcas de la Seguridad Social. La crisis económica de 2008 y la más reciente pandemia de COVID-19 han exacerbado estas presiones, obligando a los gobiernos a buscar soluciones que garanticen la solvencia del sistema sin comprometer el bienestar de los ciudadanos. Estas soluciones suelen materializarse en reformas que ajustan parámetros clave como la edad de jubilación, el cálculo de las pensiones y las bases de cotización.
El Pacto de Toledo, un acuerdo político y social sobre el sistema de pensiones, ha sido el marco para la mayoría de estas reformas en España. Su objetivo es garantizar la suficiencia y sostenibilidad del sistema a través del consenso. Las medidas que entrarán en vigor en 2026 son el resultado de un proceso continuo de adaptación y ajuste, buscando un equilibrio entre la protección social y la responsabilidad fiscal. Entender este contexto es fundamental para comprender la lógica detrás de los cambios en las pensiones España 2026 y por qué son necesarios.
Edad de Jubilación en 2026: ¿Cuándo Podrás Retirarte?
Uno de los aspectos más sensibles y directamente afectados por las reformas del sistema de pensiones es la edad de jubilación. La tendencia general en España y en otros países europeos ha sido la de retrasar progresivamente la edad legal de retiro para compensar el aumento de la esperanza de vida y la disminución de la natalidad. En el caso de las pensiones España 2026, esta progresión continúa, y es vital conocer los parámetros exactos para planificar adecuadamente.
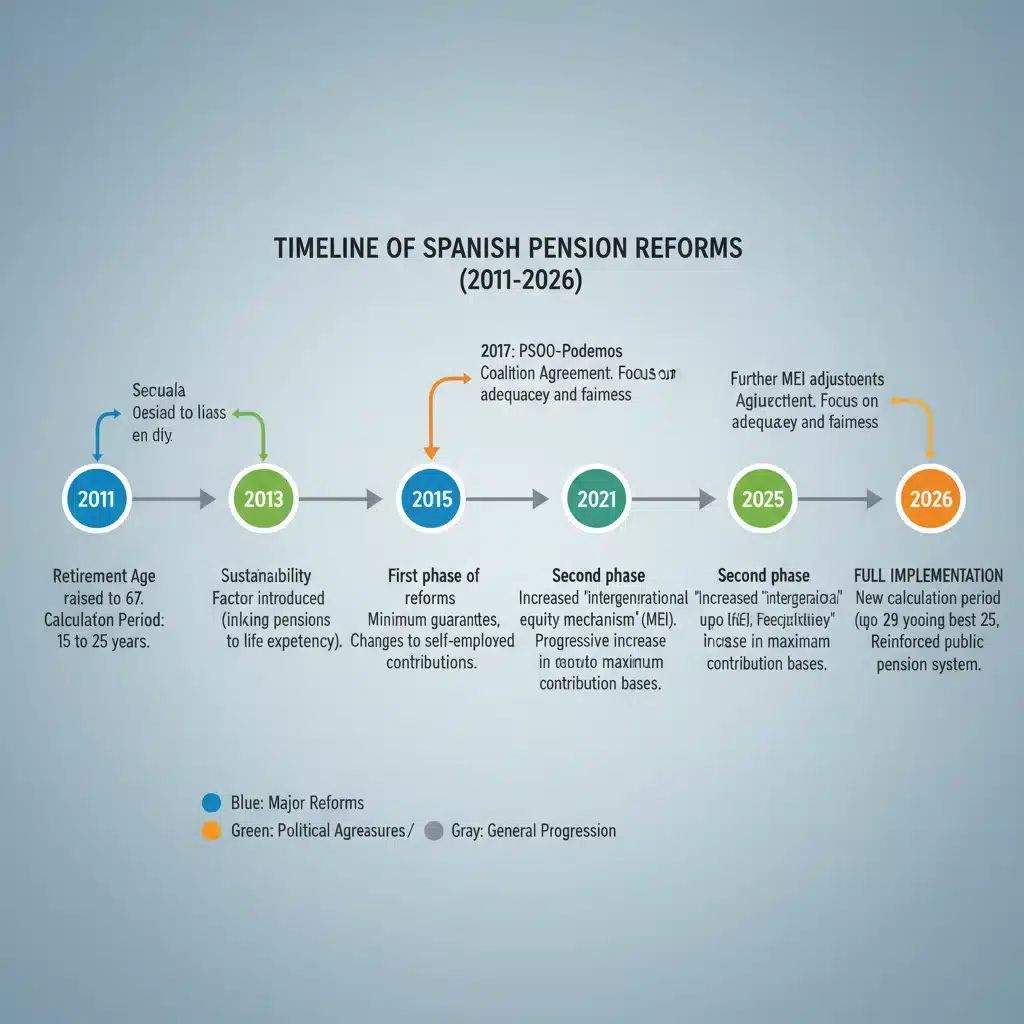
La reforma de 2011 estableció un calendario de aumento gradual de la edad de jubilación, que culminará en 2027. Para el año 2026, la edad legal de jubilación ordinaria dependerá de los años cotizados a la Seguridad Social. Si se han cotizado 38 años y 3 meses o más, la edad de jubilación se mantendrá en los 65 años. Sin embargo, si el periodo de cotización es inferior a 38 años y 3 meses, la edad de jubilación se elevará a los 66 años y 10 meses. Esta diferenciación es clave y marca una pauta importante para aquellos trabajadores que no han acumulado una carrera de cotización prolongada.
Es importante destacar que estos umbrales se actualizan anualmente, y la cifra de 38 años y 3 meses para 2026 es el resultado de un incremento progresivo. Por ejemplo, en 2025, el requisito de cotización para jubilarse a los 65 años será de 38 años y 1 mes. Esta gradualidad busca suavizar el impacto de la reforma, pero exige a los trabajadores estar atentos a los cambios específicos de cada año.
Además de la jubilación ordinaria, existen otras modalidades como la jubilación anticipada, la jubilación parcial o la jubilación flexible, cada una con sus propios requisitos de edad y cotización que también se ven afectados por estas reformas. La jubilación anticipada, por ejemplo, permite retirarse antes de la edad legal, pero conlleva coeficientes reductores en la cuantía de la pensión, que también han sido objeto de ajustes para desincentivar esta opción y fortalecer el sistema de pensiones España 2026.
Para aquellos que están cerca de la jubilación, es fundamental consultar con la Seguridad Social o con un asesor especializado para conocer su situación particular y las opciones disponibles. La edad de jubilación no es un dato estático, y su evolución es un factor determinante en la planificación de las pensiones España 2026 y más allá.
Cálculo de la Pensión en 2026: ¿Qué Periodo de Cotización se Considera?
Otro de los pilares del sistema de pensiones que experimenta modificaciones significativas es el periodo de cálculo para determinar la base reguladora de la pensión. La base reguladora es el promedio de las bases de cotización del trabajador durante un determinado número de años, y es fundamental para establecer la cuantía final de la pensión. Los cambios en este periodo de cálculo impactan directamente en el importe que recibirán los futuros jubilados.
La reforma de 2011 estableció un aumento progresivo del número de años que se tienen en cuenta para calcular la base reguladora, pasando de 15 años a 25 años. Para el año 2026, este periodo se mantiene en los 25 años. Esto significa que, para calcular la pensión, se considerarán las bases de cotización de los 300 meses (25 años) inmediatamente anteriores al mes de cese en la actividad laboral o del mes en que se produce el hecho causante de la pensión. De estos 300 meses, se elegirán los 288 meses de cotización más favorables para el trabajador, descartando los 48 meses con las bases de cotización más bajas.
Sin embargo, la reforma más reciente, aprobada en 2023, introduce una nueva opción que comenzará a aplicarse de forma gradual a partir de 2026 y convivirá con el modelo actual. Esta nueva fórmula permitirá a los trabajadores elegir entre dos periodos de cálculo: mantener los 25 años actuales (288 meses de cotización de los últimos 300) o optar por un periodo de cálculo más amplio, que incluirá 29 años (348 meses) de cotización, de los cuales se podrán elegir los 312 meses (26 años) más favorables. Esta opción se implementará progresivamente, incrementando el número de meses a tener en cuenta cada año hasta alcanzar los 29 años en 2037.
El objetivo de esta doble fórmula es ofrecer mayor flexibilidad y adaptarse a las diferentes trayectorias laborales, especialmente aquellas que han sido más intermitentes o con periodos de bajos ingresos. La posibilidad de elegir el periodo más favorable busca proteger a los trabajadores con carreras de cotización menos lineales. No obstante, esta complejidad requiere un análisis cuidadoso por parte de cada individuo para determinar qué opción es la más ventajosa en su caso particular para las pensiones España 2026.
Es fundamental que los trabajadores conozcan estas opciones y consideren cómo sus bases de cotización a lo largo de su vida laboral afectarán a su futura pensión. La elección del periodo de cálculo es una decisión personal que puede tener un impacto significativo en la cuantía final de la prestación, por lo que una buena planificación es crucial.
Nuevos Mecanismos de Revalorización y Sostenibilidad
La revalorización de las pensiones es un aspecto clave para mantener el poder adquisitivo de los jubilados. Las reformas recientes han introducido cambios importantes en cómo se ajustan las pensiones anualmente. Anteriormente, se aplicaba el Factor de Sostenibilidad, que vinculaba la cuantía de la pensión a la esperanza de vida. Sin embargo, este factor fue derogado y sustituido por otros mecanismos que buscan garantizar tanto el poder adquisitivo de los pensionistas como la sostenibilidad financiera del sistema de pensiones España 2026 a largo plazo.
Desde 2022, las pensiones se revalorizan anualmente conforme al Índice de Precios al Consumo (IPC) medio de los doce meses previos a diciembre del año anterior. Este mecanismo garantiza que las pensiones no pierdan poder adquisitivo frente a la inflación, lo que supone una mejora significativa para los jubilados. Sin embargo, para compensar este gasto adicional y asegurar la sostenibilidad, se han implementado otras medidas.
Una de las más relevantes es el Mecanismo de Equidad Intergeneracional (MEI), que entró en vigor en 2023 y se aplicará progresivamente hasta 2032. El MEI implica una cotización adicional finalista, que se destina al Fondo de Reserva de la Seguridad Social, conocido popularmente como la "hucha de las pensiones". Esta cotización adicional comenzó siendo del 0,6% (0,5% a cargo de la empresa y 0,1% a cargo del trabajador) en 2023 y aumentará gradualmente hasta el 1,2% en 2032. En 2026, esta cotización será del 0,9% (0,75% empresa y 0,15% trabajador).
El objetivo del MEI es dotar de recursos al sistema para hacer frente al aumento del gasto en pensiones previsto para las próximas décadas, especialmente cuando la generación del "baby boom" alcance la edad de jubilación. Actúa como un colchón financiero que se activaría en caso de que el gasto en pensiones supere ciertos umbrales, evitando así recortes en las prestaciones o retrasos adicionales en la edad de jubilación.
Estos nuevos mecanismos de revalorización y sostenibilidad son fundamentales para comprender el futuro de las pensiones España 2026. Si bien la revalorización con el IPC protege a los pensionistas actuales, el MEI representa un esfuerzo colectivo de los trabajadores y las empresas para asegurar la viabilidad del sistema para las generaciones futuras. Es un equilibrio delicado entre la solidaridad intergeneracional y la responsabilidad fiscal, y su implementación será clave para el éxito de las reformas.
Impacto en las Cuantías de las Pensiones y Futuros Cotizantes
Más allá de la edad de jubilación y el periodo de cálculo, uno de los aspectos que más preocupa a los ciudadanos es el impacto de las reformas en la cuantía final de las pensiones. Los cambios en la edad, el periodo de cálculo y los mecanismos de sostenibilidad tienen efectos directos en el importe que percibirá un jubilado. Para las pensiones España 2026, es fundamental analizar cómo estos factores se combinan para determinar la prestación.
El aumento del periodo de cálculo a 25 años (o la opción de 29 años) puede beneficiar a aquellos trabajadores con trayectorias laborales estables y bases de cotización crecientes hacia el final de su carrera. Sin embargo, puede perjudicar a quienes tuvieron bases de cotización más altas al principio de su vida laboral o sufrieron periodos de inactividad o bajos ingresos en los últimos años. La posibilidad de elegir los mejores meses busca mitigar este efecto negativo, pero la complejidad de la elección requerirá un análisis personalizado.
La edad de jubilación también influye directamente. Retrasar la jubilación permite acumular más años de cotización y, potencialmente, una base reguladora más alta, además de evitar los coeficientes reductores que se aplican en la jubilación anticipada. Por otro lado, la cotización adicional del MEI, aunque pequeña en porcentaje, supone un ligero aumento en las deducciones de las nóminas de los trabajadores y un coste adicional para las empresas, lo que indirectamente afecta a la masa salarial disponible y, por ende, a la capacidad de ahorro para la jubilación complementaria.
Para los futuros cotizantes, especialmente las generaciones más jóvenes, estas reformas de las pensiones España 2026 plantean un escenario donde la jubilación se vislumbra más tardía y con una pensión pública que, aunque protegida contra la inflación, podría no ser suficiente para mantener el nivel de vida deseado. Esto subraya la creciente importancia de la planificación financiera personal y la necesidad de complementar la pensión pública con productos de ahorro privados, como planes de pensiones o fondos de inversión.
El objetivo de las reformas es asegurar la viabilidad del sistema público, pero esto a menudo implica que la cuantía de las pensiones futuras, en relación con los últimos salarios, pueda ser inferior a la de generaciones anteriores. Por ello, la educación financiera y la concienciación sobre la necesidad de ahorrar y planificar con antelación son más importantes que nunca en el contexto de las pensiones España 2026.
Jubilación Activa y Demora: Incentivos para Trabajar Más Tiempo
Las reformas del sistema de pensiones España 2026 no solo se centran en ajustar la edad y el cálculo, sino también en incentivar a los trabajadores a prolongar su vida laboral más allá de la edad ordinaria de jubilación. Esto se logra a través de la jubilación activa y los incentivos a la demora, mecanismos diseñados para aprovechar la experiencia y el talento de los trabajadores mayores y, al mismo tiempo, aliviar la presión sobre el sistema de Seguridad Social.
La jubilación activa permite compatibilizar el cobro de la pensión de jubilación con la realización de un trabajo por cuenta ajena o por cuenta propia. Para acceder a esta modalidad, el trabajador debe haber accedido a la pensión de jubilación una vez cumplida la edad legal ordinaria y que el porcentaje aplicable a la base reguladora a efectos de determinar la cuantía de la pensión alcance el 100%. En este caso, el importe de la pensión compatible con el trabajo se reduce al 50%. Si el trabajador por cuenta propia tiene al menos un empleado, la pensión compatible puede ser del 100%.
Por otro lado, los incentivos a la demora de la jubilación buscan premiar a aquellos trabajadores que deciden posponer su retiro más allá de la edad legal. Estos incentivos se materializan en un aumento de la cuantía de la pensión por cada año completo cotizado después de alcanzar la edad ordinaria. La reforma de 2023 ha mejorado estos incentivos, ofreciendo tres opciones:
- Un porcentaje adicional del 4% por cada año completo cotizado después de la edad legal.
- Una cantidad a tanto alzado por cada año completo cotizado, que varía en función de los años cotizados y la cuantía de la pensión.
- Una combinación de las dos anteriores.
Estas opciones ofrecen mayor flexibilidad y la posibilidad de elegir el incentivo que mejor se adapte a la situación personal del trabajador, buscando maximizar el beneficio por la prolongación de la vida laboral. El objetivo es claro: fomentar que los trabajadores permanezcan en activo el mayor tiempo posible, contribuyendo así al sostenimiento del sistema y acumulando una pensión más generosa.
La jubilación activa y los incentivos a la demora son herramientas importantes para la flexibilidad laboral y la planificación de las pensiones España 2026. Ofrecen a los trabajadores la posibilidad de prolongar su actividad profesional, ya sea de forma parcial o total, obteniendo beneficios económicos que pueden complementar o mejorar su pensión final. Conocer estas opciones es crucial para tomar decisiones informadas sobre el momento óptimo para el retiro.
Recomendaciones para Futuros Jubilados ante los Cambios de 2026
Ante el panorama de cambios en las pensiones España 2026, la proactividad y la planificación son más importantes que nunca. Para los futuros jubilados, es fundamental adoptar una serie de medidas que les permitan afrontar este nuevo escenario con la mayor seguridad y tranquilidad posible. Aquí ofrecemos algunas recomendaciones clave:
- Información Continua: Mantente al día sobre la legislación vigente y los posibles nuevos cambios. Las reformas del sistema de pensiones son dinámicas y pueden sufrir ajustes. Consulta fuentes oficiales como la Seguridad Social y busca asesoramiento profesional.
- Calcula tu Pensión Estimada: Utiliza los simuladores de pensión disponibles en la web de la Seguridad Social para tener una estimación de tu futura pensión. Estos simuladores incorporan los últimos cambios legislativos y te ayudarán a entender el impacto de tu edad de jubilación y tus años cotizados.
- Revisa tu Vida Laboral: Asegúrate de que todos tus periodos de cotización están correctamente registrados en tu vida laboral. Cualquier error u omisión puede afectar al cálculo de tu pensión. Solicita tu informe de vida laboral periódicamente.
- Planificación Financiera Personal: Considera complementar tu pensión pública con ahorro privado. Productos como planes de pensiones, PIAS, fondos de inversión o seguros de ahorro pueden ser herramientas útiles para construir un colchón financiero adicional y mantener tu nivel de vida en la jubilación.
- Evalúa la Jubilación Demorada o Activa: Si tu salud y situación personal lo permiten, explora la posibilidad de retrasar tu jubilación o optar por la jubilación activa. Los incentivos a la demora pueden significar un aumento significativo en tu pensión final.
- Asesoramiento Profesional: Ante la complejidad de las reformas, es altamente recomendable buscar el consejo de un asesor financiero o un experto en seguridad social. Ellos pueden ofrecerte una visión personalizada de tu situación y ayudarte a tomar las mejores decisiones.
- Educación Financiera: Dedica tiempo a aprender sobre finanzas personales y opciones de inversión. Cuanto mejor entiendas cómo funciona el dinero y cómo puedes hacerlo crecer, mejor preparado estarás para tu jubilación.
La clave para una jubilación exitosa en el contexto de las pensiones España 2026 reside en la anticipación. No dejes la planificación para el último momento. Cada decisión que tomes hoy, desde tus cotizaciones hasta tus hábitos de ahorro, influirá en tu bienestar económico en el futuro. Empieza hoy mismo a construir la jubilación que deseas.
Mitos y Realidades sobre las Pensiones en España 2026
En torno al sistema de pensiones, especialmente cuando se anuncian reformas como las de las pensiones España 2026, suelen circular muchos mitos y desinformación. Es crucial desmentir estas ideas erróneas y basarse en datos y hechos concretos para una planificación adecuada.
Mito 1: Las pensiones van a desaparecer.
Realidad: El sistema de pensiones español, aunque sometido a tensiones, no va a desaparecer. Las reformas, como la introducción del MEI y el ajuste de la edad de jubilación y el periodo de cálculo, buscan precisamente garantizar su sostenibilidad a largo plazo. El compromiso político y social con el sistema público es muy alto. Lo que sí puede ocurrir es que sus características se adapten, por ejemplo, en la cuantía relativa o la edad de acceso, pero el sistema como tal perdurará.
Mito 2: Las pensiones dejarán de revalorizarse con el IPC.
Realidad: Desde 2022, la ley establece que las pensiones se revalorizarán anualmente con el IPC medio interanual. Este mecanismo ha sido blindado por ley y es un pilar fundamental de las reformas, garantizando que los pensionistas no pierdan poder adquisitivo frente a la inflación. Este fue uno de los puntos clave de las negociaciones que llevaron a la actual configuración de las pensiones España 2026.
Mito 3: Da igual lo que cotice, mi pensión será mínima.
Realidad: La cuantía de la pensión sigue estando directamente ligada a las bases de cotización y a los años cotizados. Si bien existen límites máximos y mínimos, una carrera de cotización sólida y con bases elevadas resultará en una pensión más alta. Las reformas de las pensiones España 2026 buscan proteger a los trabajadores con carreras más largas y cotizaciones más altas, aunque también se intenta proteger a los que tienen carreras más irregulares con la opción de elegir los mejores años.
Mito 4: La jubilación anticipada siempre es una mala opción.
Realidad: La jubilación anticipada conlleva coeficientes reductores que disminuyen la cuantía de la pensión. Sin embargo, en ciertos casos, puede ser una opción viable si se ha planificado adecuadamente y se cuenta con un ahorro privado suficiente. La decisión debe basarse en un análisis individual de la situación financiera y personal, incluyendo el estado de salud, las expectativas de vida y el nivel de ingresos deseado. Las nuevas tablas de coeficientes reductores también buscan ser más equitativas.
Mito 5: No hay nada que pueda hacer para mejorar mi pensión.
Realidad: Esta es una de las ideas más peligrosas. Como hemos visto, hay muchas acciones que se pueden tomar: desde revisar la vida laboral, cotizar por la base adecuada (especialmente para autónomos), prolongar la vida laboral si es posible, hasta, y muy importante, complementar la pensión pública con ahorro privado. La proactividad en la planificación financiera es clave para asegurar una jubilación cómoda en el escenario de las pensiones España 2026.
Desmontar estos mitos es esencial para que los ciudadanos puedan tomar decisiones informadas y realistas sobre su futuro. La información veraz y contrastada es la mejor herramienta para navegar por la complejidad del sistema de pensiones y prepararse para los cambios que se avecinan.
Conclusión: Preparando el Futuro de las Pensiones en España
El sistema de pensiones España 2026 se encuentra en un momento de transformación continua, impulsado por la necesidad de garantizar su sostenibilidad ante los desafíos demográficos y económicos. Las reformas implementadas buscan un equilibrio entre la protección del poder adquisitivo de los actuales y futuros pensionistas y la viabilidad financiera del sistema a largo plazo. Es innegable que estos cambios, especialmente los relacionados con la edad de jubilación, el periodo de cálculo y los mecanismos de sostenibilidad como el MEI, tendrán un impacto significativo en la planificación de la jubilación de millones de españoles.
La clave para afrontar este escenario con éxito reside en la información y la acción. Los trabajadores deben familiarizarse con los nuevos parámetros, comprender cómo afectan a su situación particular y tomar decisiones proactivas. Esto incluye la revisión de la vida laboral, la estimación de la pensión futura, la consideración de opciones como la jubilación demorada o activa, y, fundamentalmente, la planificación financiera personal para complementar la pensión pública con ahorro privado.
Las pensiones España 2026 no son un concepto estático, sino un sistema vivo que se adapta a las realidades de cada momento. Si bien puede generar incertidumbre, también ofrece la oportunidad de tomar las riendas de nuestro futuro económico. La sociedad en su conjunto, desde los trabajadores y empresas hasta los decisores políticos, tiene la responsabilidad compartida de asegurar un sistema de pensiones justo y sostenible para las generaciones presentes y futuras.
En definitiva, la jubilación es una etapa de la vida que merece ser vivida con plenitud y sin preocupaciones económicas. Con una buena planificación y el conocimiento adecuado de los cambios que se avecinan en las pensiones España 2026, cada individuo puede construir un camino hacia una jubilación segura y satisfactoria. No dejes tu futuro al azar; infórmate, planifica y actúa hoy para asegurar el mañana.