Depósitos a Plazo Fijo España 2026: Rentabilidades hasta 1,8%
En el cambiante panorama económico actual, encontrar opciones de ahorro que ofrezcan una rentabilidad atractiva y seguridad se ha convertido en una prioridad para muchos inversores y ahorradores. Los depósitos a plazo fijo han resurgido como una alternativa interesante, especialmente en España, donde las previsiones para el primer trimestre de 2026 apuntan a rentabilidades de hasta el 1,8%. Este artículo profundiza en las oportunidades que ofrecen los depósitos a plazo fijo, analizando las tendencias del mercado, los factores clave a considerar y cómo maximizar sus ahorros en este entorno.
Nuevas Oportunidades de Ahorro en Depósitos a Plazo Fijo en España: Rentabilidades de hasta el 1,8% en el Primer Trimestre de 2026
El ahorro es la base de la estabilidad financiera y la planificación a largo plazo. Sin embargo, con la volatilidad de los mercados y las bajas tasas de interés de los últimos años, muchos ahorradores se han sentido desorientados. Afortunadamente, el escenario parece estar cambiando, y los depósitos a plazo fijo en España vuelven a captar la atención gracias a las proyecciones de rentabilidades más atractivas. Si usted es de los que buscan seguridad y un retorno predecible para su capital, este análisis le proporcionará una guía completa sobre las tendencias y las mejores estrategias para aprovechar estas oportunidades.
El Resurgir de los Depósitos a Plazo Fijo: Un Refugio para el Ahorro
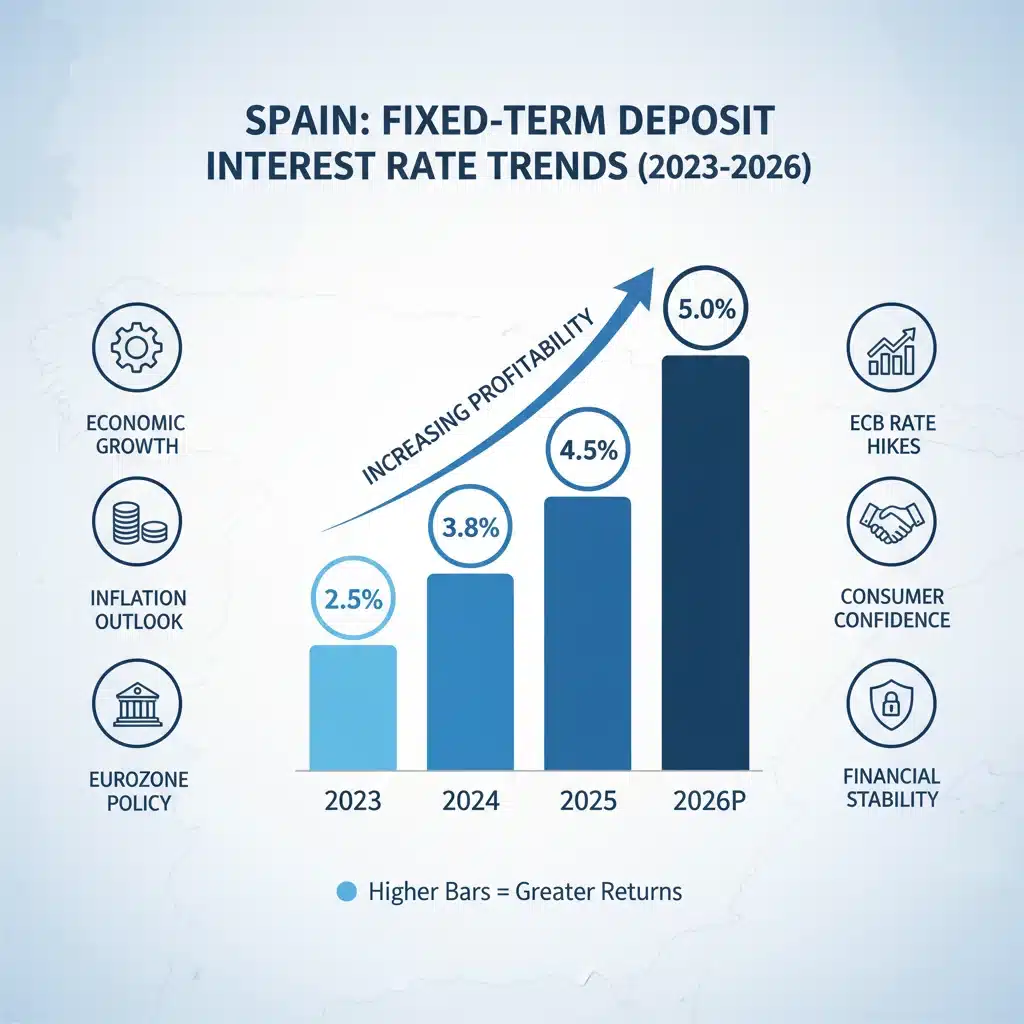
Durante años, los depósitos a plazo fijo ofrecieron rentabilidades mínimas, a menudo por debajo de la inflación, lo que los hacía poco atractivos. Sin embargo, la reciente subida de tipos de interés por parte del Banco Central Europeo (BCE) ha transformado este panorama. Esta política monetaria, destinada a controlar la inflación, ha tenido un efecto directo en la remuneración de los productos de ahorro, incluyendo los depósitos a plazo fijo. Para el primer trimestre de 2026, las expectativas del mercado sugieren que las ofertas más competitivas podrían alcanzar hasta el 1,8% de rentabilidad anual, una cifra significativamente más alta que la vista en la década anterior.
¿Por qué los Depósitos a Plazo Fijo Vuelven a Ser Interesantes?
- Seguridad: Los depósitos a plazo fijo están garantizados por el Fondo de Garantía de Depósitos (FGD) hasta 100.000 euros por titular y entidad, lo que ofrece una tranquilidad inigualable.
- Rentabilidad Predecible: A diferencia de otras inversiones, la rentabilidad de un depósito a plazo fijo se conoce desde el principio, lo que facilita la planificación financiera.
- Simplicidad: Son productos financieros fáciles de entender y contratar, accesibles para cualquier tipo de ahorrador, independientemente de su experiencia.
- Diversificación: Pueden ser una excelente opción para diversificar una cartera de inversión, aportando estabilidad y un componente de bajo riesgo.
Análisis del Panorama Actual y Futuro de los Depósitos en España
El mercado de los depósitos a plazo fijo en España ha experimentado una evolución notable. Tras un periodo de tipos de interés cercanos a cero, la tendencia alcista se consolidó en 2023 y se espera que continúe, aunque de manera más moderada, en 2024 y 2025. Las proyecciones para el primer trimestre de 2026 indican un punto de inflexión donde las ofertas más atractivas se estabilizarán en rangos interesantes para los ahorradores.
Factores que Impulsan la Rentabilidad de los Depósitos
- Política Monetaria del BCE: La decisión del BCE de subir los tipos de interés para contener la inflación es el principal motor. Aunque se prevé una posible bajada en el futuro, las tasas se mantendrán en niveles superiores a los de hace unos años.
- Competencia Bancaria: La necesidad de las entidades financieras de captar liquidez y la competencia entre ellas impulsan mejores ofertas para los depósitos a plazo fijo.
- Inflación: Aunque la inflación ha sido un desafío, el objetivo del BCE es mantenerla bajo control, lo que, combinado con tipos de interés más altos, permite a los depósitos ofrecer una rentabilidad real positiva.
Es crucial que los ahorradores estén atentos a las ofertas de diferentes bancos, no solo los tradicionales, sino también las nuevas entidades digitales y bancos extranjeros que operan en España, ya que a menudo presentan las propuestas más competitivas en depósitos a plazo fijo.
Claves para Elegir el Mejor Depósito a Plazo Fijo en 2026
Seleccionar el depósito a plazo fijo ideal requiere considerar varios factores más allá de la simple rentabilidad. Una decisión informada puede marcar la diferencia en sus finanzas personales.
1. Rentabilidad (TAE)
La Tasa Anual Equivalente (TAE) es el indicador más importante, ya que refleja el coste o rendimiento efectivo de un producto financiero, incluyendo todos los gastos y comisiones. Al comparar depósitos a plazo fijo, siempre fíjese en la TAE, no solo en el tipo de interés nominal. Una TAE del 1,8% es un objetivo ambicioso y una excelente oportunidad para sus ahorros.
2. Plazo de Inversión
Los depósitos a plazo fijo pueden variar desde unos pocos meses hasta varios años. Un plazo más largo generalmente ofrece una mayor rentabilidad, pero implica que su dinero estará inmovilizado por más tiempo. Evalúe sus necesidades de liquidez antes de comprometerse con un plazo. Para 2026, los depósitos a medio plazo (12-24 meses) podrían ser los más atractivos.
3. Importe Mínimo y Máximo
Algunos depósitos a plazo fijo exigen un importe mínimo elevado, mientras que otros tienen límites máximos. Asegúrese de que el depósito se ajusta a la cantidad de dinero que desea invertir. Recuerde que el FGD solo cubre hasta 100.000 euros por titular y entidad.
4. Condiciones de Cancelación Anticipada
Es fundamental conocer las penalizaciones por retirar el dinero antes de tiempo. Algunos depósitos a plazo fijo permiten la cancelación anticipada con una penalización (generalmente la pérdida de una parte de los intereses), mientras que otros no lo permiten en absoluto. Elija un producto que se adapte a su perfil de riesgo y a la posible necesidad de liquidez.
5. Solvencia de la Entidad
Aunque los depósitos a plazo fijo están garantizados por el FGD, siempre es recomendable investigar la solvencia y reputación de la entidad bancaria. Opte por bancos sólidos y bien establecidos.
Estrategias para Maximizar la Rentabilidad de sus Depósitos en 2026
Aprovechar al máximo las oportunidades que ofrecen los depósitos a plazo fijo en 2026 requiere una estrategia bien definida. No se trata solo de elegir la oferta con la TAE más alta, sino de optimizar su ahorro a largo plazo.
1. Diversificación de Plazos (Estrategia de la Escalera)
En lugar de invertir todo su capital en un único depósito a un plazo fijo, considere la estrategia de la escalera. Consiste en dividir su dinero en varios depósitos a plazo fijo con diferentes vencimientos (por ejemplo, 6 meses, 12 meses, 18 meses, 24 meses). A medida que cada depósito vence, puede reinvertir ese dinero en un nuevo depósito a largo plazo con las tasas de interés vigentes en ese momento. Esta estrategia le permite tener acceso a liquidez de forma periódica y aprovechar posibles subidas de tipos en el futuro.
2. Comparar Ofertas Constantemente
El mercado de los depósitos a plazo fijo es dinámico. Las ofertas más atractivas pueden cambiar rápidamente. Utilice comparadores online y manténgase informado sobre las últimas promociones de diferentes entidades, incluyendo bancos online y bancos europeos con licencia para operar en España, que a menudo ofrecen mejores condiciones. No se quede con la primera oferta que encuentre.
3. Considerar Depósitos Estructurados o Bonificados
Algunas entidades ofrecen depósitos a plazo fijo con rentabilidades vinculadas a la contratación de otros productos (seguros, fondos de inversión, etc.) o con primas de bienvenida. Analice si estas condiciones adicionales le resultan beneficiosas y si el producto base sigue siendo competitivo sin ellas. A veces, la rentabilidad extra no compensa el coste o la necesidad de contratar otros productos que no necesita.
4. Aprovechar la Garantía del FGD
Si tiene un capital superior a 100.000 euros, considere diversificar sus depósitos a plazo fijo en diferentes entidades bancarias para asegurar que todo su ahorro esté cubierto por el Fondo de Garantía de Depósitos. Esto maximiza la seguridad de su capital.
5. Entender la Fiscalidad
Los intereses generados por los depósitos a plazo fijo tributan como rendimientos de capital mobiliario en la base imponible del ahorro del IRPF. Es importante tener en cuenta esta fiscalidad al calcular la rentabilidad neta de su inversión. Consulte con un asesor fiscal si tiene dudas sobre cómo afectará a su declaración de la renta.
El Rol de los Bancos Online y Extranjeros en el Mercado Español de Depósitos
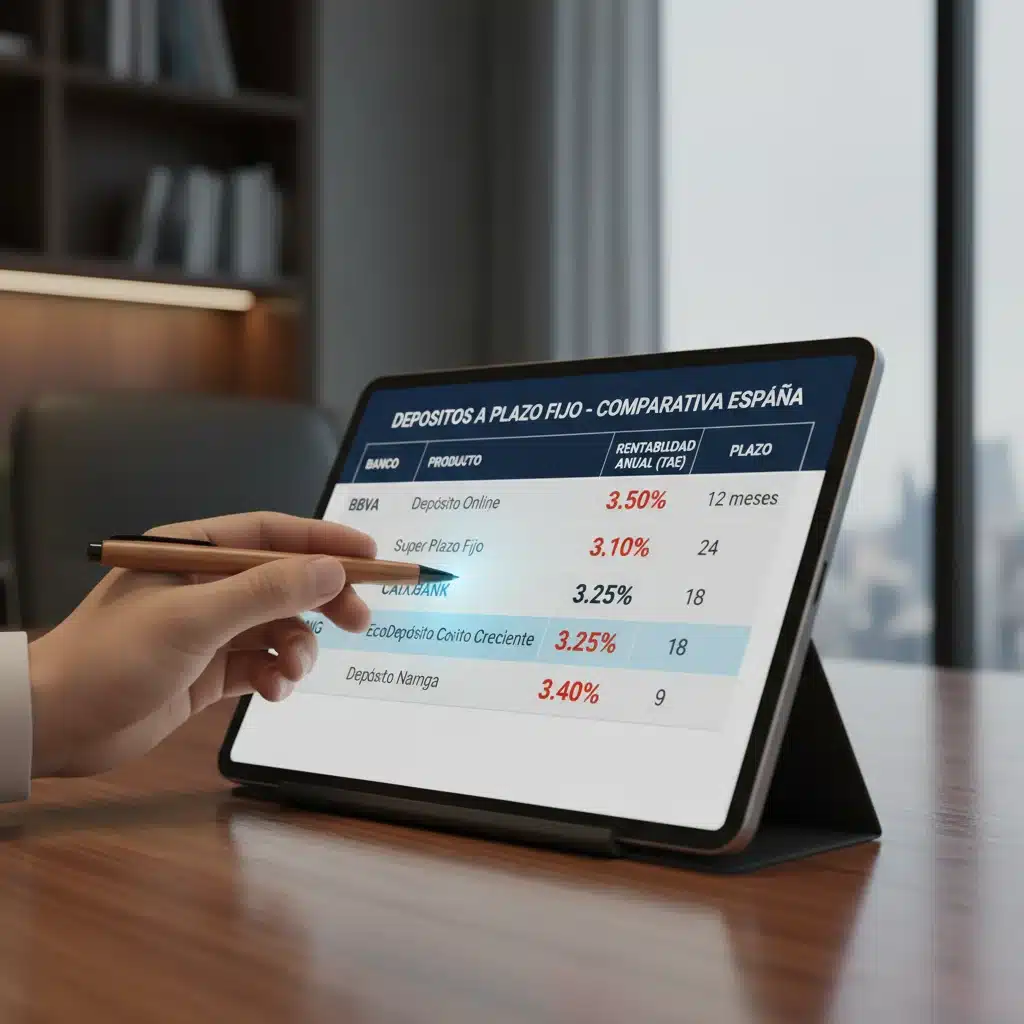
Una de las tendencias más destacadas en el mercado de los depósitos a plazo fijo es la creciente presencia y competitividad de los bancos online y las entidades extranjeras que operan en España. Estos actores suelen ofrecer rentabilidades más altas que la banca tradicional española, debido a su menor estructura de costes y su estrategia de captación de clientes.
Ventajas de los Depósitos de Bancos Online y Extranjeros:
- Mejores Tipos de Interés: Frecuentemente superan las ofertas de la banca tradicional.
- Procesos Sencillos: La contratación suele ser 100% online, rápida y sin papeleos excesivos.
- Garantía Europea: La mayoría de estos bancos están cubiertos por los Fondos de Garantía de Depósitos de sus respectivos países de origen (por ejemplo, Alemania, Francia, Italia), que también garantizan hasta 100.000 euros por titular y entidad, bajo la normativa europea.
Es vital investigar a fondo estas opciones, leer opiniones de otros usuarios y asegurarse de que la entidad opera legalmente en España y está adscrita a un fondo de garantía de depósitos reconocido en la UE.
Riesgos y Consideraciones Adicionales al Invertir en Depósitos
Aunque los depósitos a plazo fijo se consideran productos de bajo riesgo, es importante ser consciente de algunas consideraciones:
1. Riesgo de Inflación
Si la inflación supera la rentabilidad de su depósito, su poder adquisitivo real podría disminuir. Para 2026, las previsiones son optimistas, pero es un factor a tener siempre en cuenta.
2. Riesgo de Tipo de Interés
Si los tipos de interés suben significativamente después de haber contratado un depósito a largo plazo, su dinero quedará inmovilizado a una tasa inferior a las nuevas ofertas del mercado. La estrategia de la escalera ayuda a mitigar este riesgo.
3. Riesgo de Liquidez
Si necesita acceder a su dinero antes del vencimiento y el depósito tiene penalizaciones por cancelación anticipada, podría perder parte de los intereses generados. Asegúrese de que el plazo de su depósito se ajusta a sus necesidades de liquidez.
Preguntas Frecuentes sobre Depósitos a Plazo Fijo en España
¿Qué es un depósito a plazo fijo?
Un depósito a plazo fijo es un producto de ahorro en el que usted entrega una cantidad de dinero a un banco por un periodo de tiempo determinado, a cambio de una rentabilidad pactada previamente. Al finalizar el plazo, el banco le devuelve el capital invertido más los intereses generados.
¿Son seguros los depósitos a plazo fijo en España?
Sí, los depósitos a plazo fijo en España están garantizados por el Fondo de Garantía de Depósitos (FGD) hasta 100.000 euros por titular y entidad en caso de insolvencia del banco.
¿Cuál es la diferencia entre TAE y TIN?
El TIN (Tipo de Interés Nominal) es el porcentaje que el banco paga por el dinero depositado. La TAE (Tasa Anual Equivalente) es un indicador más completo que incluye el TIN, las comisiones y los gastos asociados, y la frecuencia de liquidación de intereses, ofreciendo una visión real de la rentabilidad anual del depósito.
¿Puedo cancelar un depósito a plazo fijo antes de tiempo?
Depende de las condiciones contractuales del depósito. Algunos permiten la cancelación anticipada con una penalización (generalmente la pérdida total o parcial de los intereses), mientras que otros no lo permiten en absoluto.
¿Cómo tributan los intereses de los depósitos a plazo fijo?
Los intereses de los depósitos a plazo fijo se consideran rendimientos del capital mobiliario y tributan en la base imponible del ahorro del IRPF, con tipos impositivos progresivos que varían según el importe de los rendimientos.
¿Es posible encontrar depósitos a plazo fijo con rentabilidades superiores al 1,8% en 2026?
Aunque el 1,8% es una proyección sólida para las mejores ofertas, el mercado es dinámico. Podría haber ofertas puntuales o de entidades menos conocidas que superen ligeramente esta cifra, pero es importante analizar siempre las condiciones y la solvencia de la entidad.
Conclusión: Un Horizonte Prometedor para el Ahorro en Depósitos
El primer trimestre de 2026 se perfila como un periodo de interesantes oportunidades para los ahorradores en España, con los depósitos a plazo fijo ofreciendo rentabilidades que podrían alcanzar hasta el 1,8%. Este resurgir de un producto de ahorro tradicional y seguro representa una excelente noticia para aquellos que buscan estabilidad y un crecimiento moderado de su capital, lejos de la volatilidad de los mercados de inversión más arriesgados.
La clave para aprovechar al máximo estas oportunidades residirá en una investigación exhaustiva, una comparación inteligente de las ofertas disponibles y la adopción de estrategias como la diversificación de plazos. Mantenerse informado sobre la evolución de los tipos de interés y las nuevas propuestas bancarias será fundamental para asegurar que sus depósitos a plazo fijo trabajen de la manera más eficiente para usted. No deje pasar la oportunidad de dar un impulso significativo a sus ahorros en los próximos años.