Optimización Fiscal de tus Inversiones en España: Consejos Clave para la Declaración de la Renta de 2026
En el complejo mundo de las finanzas personales, la optimización fiscal de inversiones se erige como una estrategia fundamental para cualquier inversor en España. No se trata solo de elegir los activos adecuados, sino de entender cómo el sistema tributario español interactúa con tus ganancias y pérdidas para maximizar tu rentabilidad neta. Con la vista puesta en la declaración de la renta de 2026, es crucial adelantarse y planificar con inteligencia. Este artículo te guiará a través de los aspectos más relevantes para que puedas tomar decisiones informadas y reducir tu carga impositiva de forma legal y eficiente.
El panorama fiscal está en constante evolución, y lo que era válido el año pasado podría no serlo para el próximo ejercicio. Por ello, mantenerse actualizado y comprender las particularidades de la fiscalidad de las inversiones en España es vital. Desde acciones y fondos de inversión hasta bienes inmuebles y criptomonedas, cada tipo de activo tiene sus propias reglas. Nuestro objetivo es desglosar esta complejidad y ofrecerte consejos prácticos para la optimización fiscal de inversiones que podrás aplicar en tu declaración de 2026.
Entendiendo el Marco Fiscal de las Inversiones en España
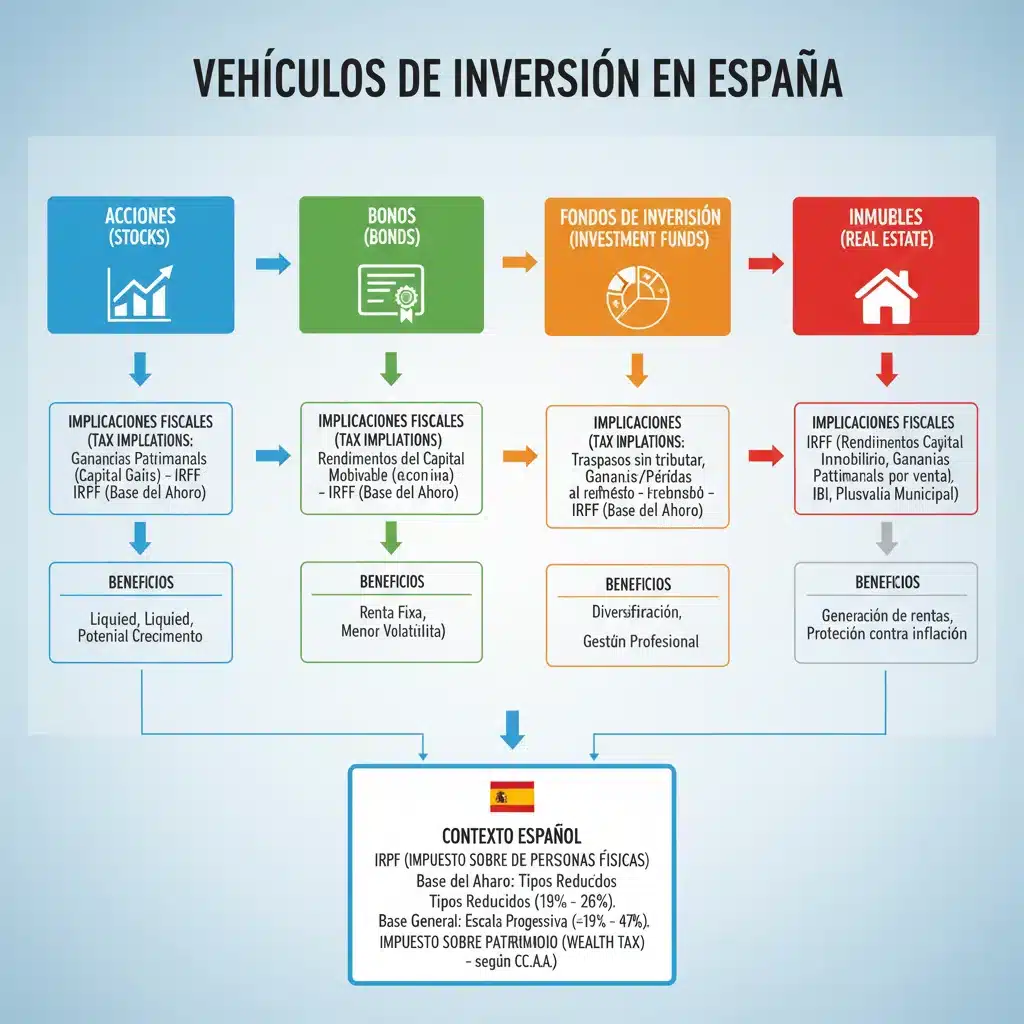
Antes de sumergirnos en estrategias específicas, es fundamental comprender cómo se gravan las inversiones en España. La mayoría de los rendimientos de capital mobiliario y ganancias y pérdidas patrimoniales se integran en la base imponible del ahorro del Impuesto sobre la Renta de las Personas Físicas (IRPF). Esta base tiene una escala de gravamen progresiva, aunque diferente a la base imponible general.
- Hasta 6.000 euros: 19%
- Entre 6.000,01 y 50.000 euros: 21%
- Entre 50.000,01 y 200.000 euros: 23%
- Entre 200.000,01 y 300.000 euros: 27% (Novedad para 2026, ten en cuenta posibles cambios legislativos)
- Más de 300.000 euros: 28% (Novedad para 2026, ten en cuenta posibles cambios legislativos)
Es importante destacar que estas cifras son orientativas y pueden sufrir modificaciones legislativas antes de la declaración de la renta de 2026. Por ello, la vigilancia de las publicaciones oficiales es una parte intrínseca de la optimización fiscal de inversiones.
Rendimientos de Capital Mobiliario vs. Ganancias Patrimoniales
Aunque ambos forman parte de la base del ahorro, es crucial distinguirlos:
- Rendimientos de Capital Mobiliario: Incluyen dividendos de acciones, intereses de depósitos y bonos, y rendimientos de seguros de vida e invalidez. Generalmente, están sujetos a una retención a cuenta.
- Ganancias y Pérdidas Patrimoniales: Provienen de la venta de acciones, fondos de inversión, bienes inmuebles (si no son tu vivienda habitual tras ciertas condiciones), criptomonedas, etc. Se calculan por la diferencia entre el valor de transmisión y el valor de adquisición.
La correcta clasificación de tus ingresos es el primer paso hacia una efectiva optimización fiscal de inversiones.
Estrategias Clave para la Optimización Fiscal de tus Inversiones
Ahora que tenemos una base sólida, exploremos las estrategias que te permitirán reducir el impacto fiscal en tus rendimientos. La clave está en la planificación y en el conocimiento de las herramientas que la ley te ofrece.
1. Compensación de Ganancias y Pérdidas Patrimoniales
Esta es una de las herramientas más potentes para la optimización fiscal de inversiones. Si has obtenido ganancias patrimoniales (por ejemplo, por la venta de acciones), puedes compensarlas con pérdidas patrimoniales generadas en el mismo año fiscal. Si las pérdidas superan a las ganancias, puedes compensar el saldo negativo con rendimientos de capital mobiliario, con un límite del 25% de estos rendimientos.
Si aún después de estas compensaciones sigues teniendo un saldo negativo de pérdidas patrimoniales, puedes arrastrarlas y compensarlas en los cuatro ejercicios fiscales siguientes. Esta estrategia requiere una gestión activa de tu cartera, especialmente hacia el final del año fiscal, para identificar oportunidades de venta que generen pérdidas y así reducir tu factura fiscal. Es un pilar fundamental para la optimización fiscal de inversiones.
2. Elección de Vehículos de Inversión Fiscalmente Eficientes
No todos los productos de inversión tributan de la misma manera. Algunos ofrecen ventajas fiscales intrínsecas que pueden marcar una gran diferencia a largo plazo.
Fondos de Inversión
Los fondos de inversión españoles ofrecen una ventaja fiscal muy significativa: la exención por traspaso. Esto significa que puedes mover tu dinero de un fondo a otro sin tributar por las ganancias latentes hasta el momento del reembolso definitivo. Esta característica permite diferir el pago de impuestos y aprovechar la capitalización compuesta de tus ganancias, lo que es clave para la optimización fiscal de inversiones a largo plazo.
Planes de Pensiones y Planes de Previsión Asegurados (PPA)
Aunque no son inversiones en el sentido tradicional de buscar rendimientos a corto plazo, los planes de pensiones y PPA son vehículos de ahorro a largo plazo con importantes beneficios fiscales. Las aportaciones realizadas reducen directamente tu base imponible general del IRPF, con ciertos límites (actualmente 1.500 euros anuales o hasta el 30% de los rendimientos netos del trabajo y actividades económicas, el menor de los dos). La tributación se difiere hasta el momento del rescate, lo que puede ser ventajoso si en ese momento tu tipo impositivo es inferior.
Sociedades de Inversión de Capital Variable (SICAV)
Aunque su acceso está más restringido a grandes patrimonios, las SICAV tributan a un tipo del 1% en el Impuesto sobre Sociedades por sus beneficios, y los socios solo tributan en el IRPF por los rendimientos obtenidos al reembolsar sus participaciones. Esto permite una acumulación de capital casi sin fricciones fiscales. Sin embargo, las condiciones para su creación y mantenimiento son estrictas.
3. Aprovechar las Exenciones y Deducciones Específicas
La legislación fiscal española contempla algunas exenciones y deducciones que pueden ser muy útiles para la optimización fiscal de inversiones.
- Exención por reinversión en vivienda habitual: Si vendes tu vivienda habitual y reinviertes el importe en la adquisición de una nueva vivienda habitual en un plazo de dos años, la ganancia patrimonial puede quedar exenta. Esto no es una inversión financiera per se, pero afecta directamente al patrimonio.
- Exención por transmisión de elementos patrimoniales para mayores de 65 años: Las ganancias patrimoniales obtenidas por la transmisión de cualquier elemento patrimonial por contribuyentes mayores de 65 años pueden quedar exentas si el importe obtenido se destina a constituir una renta vitalicia asegurada, con un límite de 240.000 euros.
- Deducción por inversión en empresas de nueva o reciente creación: Si inviertes en este tipo de empresas, puedes deducirte un porcentaje de la cantidad invertida en la cuota íntegra estatal del IRPF, con un límite y bajo ciertas condiciones. Es una forma de apoyar el emprendimiento y obtener un beneficio fiscal.
4. Gestión del Momento de la Venta (Tax Loss Harvesting)
Esta estrategia, también conocida como tax loss harvesting, consiste en vender activos con pérdidas al final del año fiscal para compensar ganancias. Es una forma activa de optimización fiscal de inversiones. Por ejemplo, si has tenido ganancias significativas con una acción, pero otra ha bajado de valor, puedes vender esta última para materializar la pérdida y reducir la base imponible del ahorro. Es importante tener en cuenta la regla de los dos meses: no puedes volver a comprar activos homogéneos en los dos meses anteriores o posteriores a la venta con pérdidas si quieres compensarlas.
5. Planificación de Dividendos y Cupones
Los dividendos y cupones de bonos tributan como rendimientos de capital mobiliario en la base del ahorro. Si tienes control sobre el momento de su cobro (por ejemplo, en el caso de algunas inversiones en sociedades o bonos específicos), puedes intentar distribuir estos ingresos a lo largo de varios años para evitar saltos bruscos en los tramos de la base del ahorro y así realizar una mejor optimización fiscal de inversiones.
Novedades y Consideraciones para la Declaración de la Renta de 2026
Aunque es difícil predecir con exactitud todos los cambios legislativos que afectarán a la declaración de la renta de 2026, es fundamental estar atentos a las tendencias y posibles reformas. Algunas áreas que han estado bajo el foco de atención y podrían experimentar cambios incluyen:
- Fiscalidad de las Criptomonedas: La regulación de las criptomonedas está en constante evolución. Es probable que para 2026 existan normativas más claras sobre su tributación, tanto en ganancias patrimoniales como en rendimientos. La Agencia Tributaria ya está incrementando su vigilancia sobre estas operaciones.
- Impuesto Temporal de Solidaridad de las Grandes Fortunas: Aunque es un impuesto temporal, su posible prórroga o modificación podría influir en la planificación patrimonial de los inversores con grandes patrimonios.
- Modificaciones en la Base Imponible del Ahorro: No se descartan ajustes en los tramos y tipos de gravamen de la base del ahorro, especialmente en los tramos más altos, como ya se ha visto en años recientes.
- Regulación de nuevos productos financieros: La aparición de nuevos instrumentos de inversión podría llevar a la creación de normativas fiscales específicas.
Mantenerse informado a través de fuentes oficiales y, si es necesario, consultar a un asesor fiscal, es la mejor estrategia para la optimización fiscal de inversiones en un entorno cambiante.
Errores Comunes a Evitar en la Optimización Fiscal de Inversiones
Incluso con la mejor de las intenciones, los inversores pueden cometer errores que les cuesten dinero en impuestos. Conocerlos es parte de la optimización fiscal de inversiones.
- No compensar pérdidas: Es el error más frecuente. Muchos inversores no son conscientes de la posibilidad de compensar ganancias con pérdidas, dejando pasar una oportunidad de ahorro significativa.
- Confundir rendimientos: No diferenciar entre rendimientos de capital mobiliario y ganancias/pérdidas patrimoniales puede llevar a errores en la declaración y a no aplicar correctamente las compensaciones.
- Ignorar la regla de los dos meses: Vender con pérdidas y recomprar el mismo activo en un periodo inferior a dos meses anula la posibilidad de compensar esas pérdidas.
- No planificar a largo plazo: La optimización fiscal de inversiones no es solo una cuestión de cierre de ejercicio. Una estrategia a largo plazo, que considere la fiscalidad de cada vehículo de inversión desde el inicio, es mucho más efectiva.
- Desconocer la fiscalidad de inversiones internacionales: Si inviertes en el extranjero, las reglas pueden ser más complejas, con convenios de doble imposición y obligaciones informativas (como el Modelo 720). Ignorar estas particularidades puede llevar a sanciones.
- No buscar asesoramiento profesional: En casos de carteras complejas o grandes volúmenes de inversión, la ayuda de un asesor fiscal especializado puede ser invaluable para asegurar la máxima optimización fiscal de inversiones.
Herramientas y Recursos para la Optimización Fiscal
Para llevar a cabo una efectiva optimización fiscal de inversiones, puedes apoyarte en diversas herramientas y recursos:
- Simuladores de IRPF: La Agencia Tributaria y diversas entidades financieras ofrecen simuladores que te permiten estimar el impacto fiscal de tus operaciones.
- Software de gestión de cartera: Existen programas y aplicaciones que te ayudan a llevar un registro detallado de tus compras, ventas, dividendos y comisiones, facilitando el cálculo de ganancias y pérdidas.
- Asesores fiscales especializados: Para situaciones complejas o para asegurar la máxima eficiencia, un experto en fiscalidad de inversiones puede ofrecerte una guía personalizada.
- Publicaciones oficiales y boletines: Mantente al día con los cambios legislativos consultando el Boletín Oficial del Estado (BOE) y los comunicados de la Agencia Tributaria.
Caso Práctico: Aplicando la Optimización Fiscal en 2025 (para Renta 2026)
Imaginemos a un inversor, llamémosle Carlos, que a finales de 2025 revisa su cartera de cara a la declaración de la renta de 2026. Carlos tiene las siguientes operaciones:
- Ganancia patrimonial por venta de Acciones A: 8.000 euros.
- Pérdida patrimonial latente en Acciones B: 5.000 euros.
- Dividendos cobrados de Acciones C: 1.000 euros.
- Intereses de un depósito: 500 euros.
Escenario 1: Sin Optimización Fiscal
Si Carlos no hace nada, tributaría por:
- Base del ahorro por ganancias patrimoniales: 8.000 euros.
- Base del ahorro por rendimientos de capital mobiliario: 1.000 + 500 = 1.500 euros.
- Total base del ahorro: 9.500 euros.
Tributaría al 19% por los primeros 6.000 euros y al 21% por los 3.500 euros restantes.
Escenario 2: Con Optimización Fiscal (Tax Loss Harvesting)
Carlos decide vender sus Acciones B para materializar la pérdida de 5.000 euros. Ahora sus resultados son:
- Ganancia patrimonial neta: 8.000 (Acciones A) – 5.000 (Acciones B) = 3.000 euros.
- Rendimientos de capital mobiliario: 1.500 euros.
Total base del ahorro: 3.000 + 1.500 = 4.500 euros.
En este escenario, Carlos solo tributaría al 19% por los 4.500 euros, reduciendo significativamente su factura fiscal. Las Acciones B podrían ser recompradas pasados dos meses si Carlos sigue creyendo en su potencial, o invertirse en otro activo similar para mantener la exposición al mercado.
Escenario 3: Compensación Adicional
¿Qué pasaría si las pérdidas de Carlos fueran mayores, por ejemplo, 10.000 euros de pérdidas en Acciones B?
- Ganancia patrimonial neta: 8.000 (Acciones A) – 10.000 (Acciones B) = -2.000 euros (pérdida).
- Rendimientos de capital mobiliario: 1.500 euros.
Carlos puede compensar esos 2.000 euros de pérdidas patrimoniales con los 1.500 euros de rendimientos de capital mobiliario, con el límite del 25% de estos rendimientos. Es decir, podría compensar hasta el 25% de 1.500 euros = 375 euros.
Su base imponible del ahorro sería:
- Rendimientos de capital mobiliario después de compensación: 1.500 – 375 = 1.125 euros.
- Pérdida patrimonial no compensada: 2.000 – 375 = 1.625 euros, que podría compensar en los cuatro años siguientes.
Este ejemplo ilustra el poder de la optimización fiscal de inversiones a través de la compensación de pérdidas.
Conclusión: La Planificación es tu Mejor Aliada
La optimización fiscal de inversiones no es un truco, sino una disciplina. Requiere conocimiento, planificación y una gestión activa de tu cartera. Con la declaración de la renta de 2026 en el horizonte, es el momento perfecto para revisar tus estrategias y asegurarte de que estás aprovechando todas las oportunidades que la legislación española te ofrece.
Desde la elección de vehículos de inversión fiscalmente eficientes, como los fondos de inversión con traspasos exentos, hasta la gestión proactiva de ganancias y pérdidas patrimoniales, cada decisión cuenta. Mantente informado sobre los posibles cambios legislativos y no dudes en buscar asesoramiento profesional si tu situación lo requiere.
Al final, el objetivo es maximizar la rentabilidad neta de tus inversiones, no solo la bruta. Una buena estrategia de optimización fiscal de inversiones te permitirá conservar una mayor parte de tus ganancias, contribuyendo significativamente a tus objetivos financieros a largo plazo. Invierte con inteligencia, planifica con antelación y tu cartera te lo agradecerá.