BCE y Tipos de Interés 2026: Impacto en Hipotecas y Financiación en España
BCE y Tipos de Interés 2026: Consecuencias Directas para Hipotecas y Financiación en España
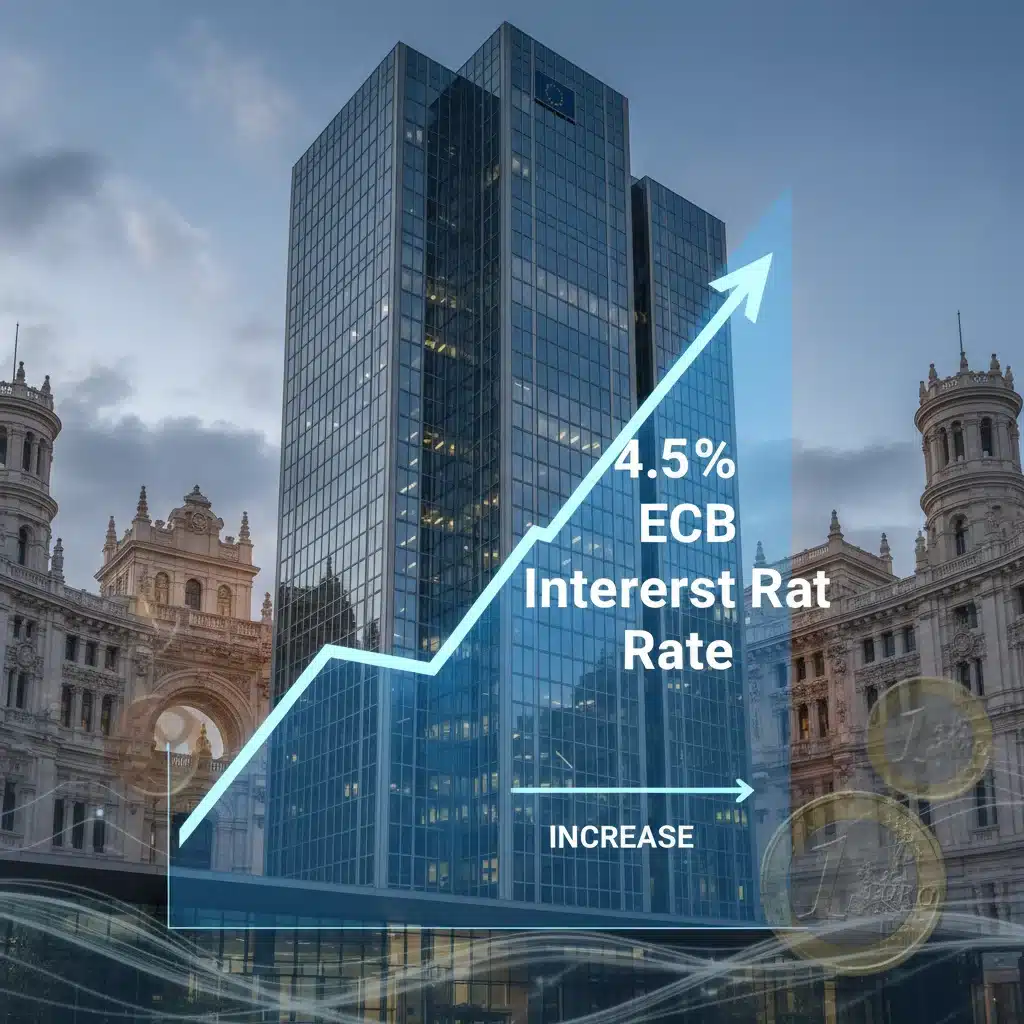
El panorama económico de la Eurozona se encuentra en constante evolución, y las decisiones del Banco Central Europeo (BCE) son, sin duda, el motor principal de muchos de los cambios que afectan directamente a la vida de millones de ciudadanos. En este contexto, la posibilidad de que el BCE tipos interés 2026 se sitúe en el 4,5% emerge como un escenario plausible y de gran relevancia. Esta proyección, aunque aún hipotética, ya está generando un intenso debate entre economistas, analistas financieros y, por supuesto, entre los ciudadanos y empresas que verán sus finanzas personales y corporativas impactadas de manera significativa. Comprender las implicaciones de esta potencial subida es crucial para anticipar y adaptarse a los desafíos y oportunidades que se presenten en los próximos años.
La política monetaria del BCE tiene como objetivo principal mantener la estabilidad de precios en la Eurozona. Cuando la inflación se dispara, como ha ocurrido en los últimos años, el BCE suele recurrir a la subida de los tipos de interés para enfriar la economía y controlar el aumento generalizado de los precios. Sin embargo, esta herramienta no es neutra y tiene efectos colaterales importantes, especialmente en sectores tan sensibles como el hipotecario y el de la financiación en general. España, con una alta proporción de hipotecas a tipo variable, es particularmente vulnerable a estos movimientos.
Este artículo se sumergirá en un análisis exhaustivo de las posibles consecuencias de un escenario donde el BCE tipos interés 2026 alcance el 4,5%. Exploraremos cómo esta medida podría reconfigurar el mercado hipotecario español, afectando tanto a los actuales hipotecados como a aquellos que planean adquirir una vivienda. Además, examinaremos el impacto en la financiación empresarial, la inversión, el consumo y la economía en su conjunto, ofreciendo una visión completa de lo que podría depararnos el futuro económico a medio plazo.
Entendiendo la Política Monetaria del BCE y los Tipos de Interés
Para comprender el impacto de una subida de tipos, es fundamental entender qué son y cómo funcionan. El tipo de interés oficial del BCE es el precio al que los bancos comerciales pueden pedir prestado dinero al banco central. Este tipo de referencia influye directamente en el resto de tipos de interés del mercado, incluyendo el Euríbor, que es el índice de referencia para la mayoría de las hipotecas en España.
¿Por Qué el BCE Subiría los Tipos de Interés al 4,5%?
La principal razón detrás de una subida de tipos de interés por parte del BCE es el control de la inflación. Cuando los precios suben de forma persistente y generalizada, el BCE interviene para reducir la demanda agregada en la economía. Al encarecer el dinero, se desincentiva el consumo y la inversión, lo que a su vez ayuda a moderar la presión sobre los precios. Factores como la persistencia de la inflación subyacente, los salarios y la evolución de los precios de la energía y las materias primas son clave en esta decisión.
Otro factor a considerar es la estabilidad financiera. Un entorno de tipos de interés muy bajos durante un período prolongado puede generar burbujas de activos o un endeudamiento excesivo. Una subida gradual y controlada puede contribuir a desinflar estas burbujas y promover una mayor prudencia en el endeudamiento. La fortaleza o debilidad del euro en el mercado internacional también puede influir en las decisiones del BCE, ya que un euro más fuerte tiende a abaratar las importaciones y, por lo tanto, a reducir la inflación importada.
El Papel de la Inflación y las Expectativas
Las expectativas de inflación juegan un papel crucial. Si los agentes económicos (empresas, trabajadores, consumidores) esperan que los precios sigan subiendo, ajustarán sus salarios y precios en consecuencia, creando un círculo vicioso. El BCE busca anclar estas expectativas en torno a su objetivo del 2% a medio plazo. Una subida de tipos, como la que se proyecta para el BCE tipos interés 2026, enviaría una señal clara de que el banco central está comprometido con este objetivo, lo que podría ayudar a romper el ciclo inflacionario.
Además, el BCE monitorea de cerca el crecimiento económico. Una economía robusta, con pleno empleo y capacidad de producción al límite, puede generar presiones inflacionarias. En este escenario, una subida de tipos puede ser vista como una medida necesaria para evitar un sobrecalentamiento. Sin embargo, un crecimiento débil podría llevar al BCE a ser más cauteloso, ya que un aumento de tipos podría frenar aún más la actividad económica.
Impacto en el Mercado Hipotecario Español: Un Análisis Detallado
El sector hipotecario español es, sin duda, uno de los más sensibles a los movimientos de los tipos de interés. Una subida del BCE tipos interés 2026 al 4,5% tendría repercusiones significativas, que afectarían a diferentes perfiles de hipotecados y al mercado en general.
Hipotecas Variables: El Escenario Más Afectado
Los titulares de hipotecas a tipo variable serían los primeros en sentir el impacto. Con el Euríbor como principal referencia, una subida de los tipos oficiales del BCE se traduciría en un aumento de las cuotas mensuales. Si el Euríbor se alinea con el 4,5% o incluso lo supera, como suele ocurrir al añadir el diferencial bancario, el coste de la hipoteca se dispararía. Por ejemplo, una hipoteca media de 150.000 euros a 25 años con un diferencial del 1% sobre un Euríbor al 4,5% implicaría cuotas considerablemente más altas de las que se pagaban con un Euríbor en negativo o cercano a cero. Esto podría generar una presión financiera considerable para muchas familias, reduciendo su capacidad de consumo y ahorro.
Es importante destacar que el Euríbor no solo refleja los tipos del BCE, sino también las expectativas del mercado sobre futuros movimientos. Si el mercado ya anticipa que el BCE tipos interés 2026 alcanzará el 4,5%, el Euríbor podría acercarse a ese nivel incluso antes de que el BCE realice la subida efectiva, o incluso superarlo si el diferencial bancario se mantiene. Esto significa que los hipotecados variables podrían empezar a sentir el impacto mucho antes de 2026.
Hipotecas Fijas: Un Refugio, Pero con Matices
Para aquellos con hipotecas a tipo fijo, la situación sería diferente. Sus cuotas mensuales no se verían directamente afectadas por la subida de los tipos de interés del BCE. Sin embargo, esto no significa que estén completamente inmunes. El valor de sus viviendas podría verse impactado si la demanda de compra se reduce debido al encarecimiento de la financiación. Además, si necesitaran refinanciar su hipoteca o solicitar una nueva, se enfrentarían a tipos fijos mucho más elevados que los actuales.
En el futuro, la contratación de nuevas hipotecas a tipo fijo se encarecería drásticamente. Los bancos ajustarían sus ofertas para reflejar el mayor coste del dinero, haciendo que las hipotecas fijas sean menos atractivas en comparación con el pasado reciente. Esto podría llevar a un resurgimiento de las hipotecas a tipo variable, aunque con un coste inicial mucho más alto.
Nuevas Hipotecas: Acceso Más Restringido
La subida del BCE tipos interés 2026 al 4,5% dificultaría el acceso a nuevas hipotecas. Los bancos serían más cautelosos al conceder préstamos, exigiendo mayores ingresos y un historial crediticio impecable. La capacidad de endeudamiento de los solicitantes se vería mermada, ya que una mayor parte de sus ingresos se destinaría al pago de intereses. Esto podría enfriar significativamente el mercado inmobiliario, con una posible caída de la demanda y, en consecuencia, una moderación o incluso un descenso en los precios de la vivienda, especialmente en aquellas zonas donde la demanda es más sensible al precio.
Los jóvenes y las personas con menos recursos serían los más afectados, ya que verían aún más complicado acceder a la compra de una vivienda. La brecha entre el coste de la vivienda y la capacidad de ahorro de los hogares podría ampliarse, exacerbando los problemas de acceso a la vivienda en España.
Repercusiones en la Financiación Empresarial y la Inversión
Más allá de las hipotecas, una subida del BCE tipos interés 2026 al 4,5% tendría un impacto profundo en la financiación de las empresas y en las decisiones de inversión.
Encadenamiento del Crédito Empresarial
Para las empresas, el acceso al crédito se encarecería considerablemente. Los préstamos bancarios, las líneas de crédito y la emisión de deuda serían más costosos, lo que afectaría directamente a sus márgenes de beneficio y a su capacidad para invertir. Las empresas más pequeñas y con menor solvencia serían las más perjudicadas, ya que tendrían más dificultades para acceder a la financiación necesaria para su crecimiento y expansión. Esto podría frenar la creación de empleo y la innovación.
Las empresas con un alto nivel de endeudamiento a tipo variable verían aumentar sus costes financieros, lo que podría poner en riesgo su viabilidad. Aquellas que necesitan financiación para proyectos a largo plazo, como la expansión de instalaciones o la inversión en nuevas tecnologías, podrían posponer o cancelar estas iniciativas, impactando negativamente en la productividad y la competitividad.
Desincentivo a la Inversión y el Consumo
Unos tipos de interés más altos desincentivan tanto la inversión como el consumo. Para las empresas, el coste de oportunidad de invertir aumenta, ya que las alternativas de ahorro e inversión sin riesgo (como los depósitos bancarios o la deuda pública) ofrecen una mayor rentabilidad. Esto podría llevar a una reducción de la inversión productiva, que es clave para el crecimiento a largo plazo.
Para los consumidores, el crédito al consumo (préstamos personales, tarjetas de crédito) se encarecería, lo que reduciría su capacidad de gasto. Además, la mayor rentabilidad del ahorro podría incentivar a las familias a ahorrar más y consumir menos. Esta combinación de factores podría generar una desaceleración económica, con un menor crecimiento del PIB y un posible aumento del desempleo.
Impacto en la Deuda Pública
El Estado español también se vería afectado por una subida del BCE tipos interés 2026. El coste de financiación de la deuda pública aumentaría, lo que implicaría destinar una mayor parte del presupuesto a pagar intereses. Esto podría limitar la capacidad del gobierno para invertir en servicios públicos, infraestructuras o políticas sociales, o bien obligarle a aumentar los impuestos o reducir el gasto en otras áreas para mantener la sostenibilidad fiscal.
Una subida significativa en el coste de la deuda podría generar preocupaciones sobre la sostenibilidad de las finanzas públicas, lo que a su vez podría presionar al gobierno a implementar medidas de ajuste fiscal. Esto, a su vez, tendría un impacto en la economía real, ya que el gasto público es un componente importante de la demanda agregada.
Estrategias y Recomendaciones para Particulares y Empresas
Ante un escenario de posible subida del BCE tipos interés 2026 al 4,5%, es fundamental adoptar una postura proactiva y planificar con antelación. Tanto particulares como empresas pueden implementar diversas estrategias para mitigar los efectos negativos y, en algunos casos, incluso encontrar oportunidades.
Para Particulares: Gestión de Hipotecas y Ahorro
- Revisión de Hipotecas Variables: Si tienes una hipoteca variable, considera la posibilidad de negociar con tu banco para pasarla a tipo fijo, si las condiciones actuales aún lo permiten. Aunque los tipos fijos ya son más altos que hace unos años, podrían ser una protección frente a futuras subidas. Evalúa también la opción de amortizar parte de la hipoteca si dispones de ahorros, reduciendo así el capital pendiente y, por ende, el impacto de los tipos de interés.
- Presupuesto Familiar Riguroso: Ajusta tus finanzas personales. Revisa tus gastos, identifica áreas donde puedas ahorrar y crea un colchón financiero de emergencia. Cada euro ahorrado será crucial para afrontar posibles aumentos en las cuotas hipotecarias o en el coste de otros créditos.
- Diversificación del Ahorro: Si bien los tipos de interés más altos pueden hacer más atractivos los depósitos bancarios, considera otras opciones de inversión para diversificar tu ahorro, siempre ajustadas a tu perfil de riesgo. Consulta con un asesor financiero para explorar las mejores alternativas.
- Consolidación de Deuda: Si tienes varias deudas con tipos de interés variables y altos, explora la posibilidad de consolidarlas en un único préstamo con un tipo fijo más favorable, si es posible. Esto simplificará la gestión y podría reducir el coste total.
Para Empresas: Optimización Financiera y Planificación
- Revisión de la Deuda Existente: Las empresas con financiación a tipo variable deben evaluar el impacto de una subida de tipos en sus flujos de caja. Considera la posibilidad de renegociar con los bancos para fijar tipos de interés en parte o la totalidad de la deuda, o buscar productos financieros que ofrezcan protección contra las subidas (como los swaps de tipos de interés).
- Planificación de Inversiones: Evalúa cuidadosamente cualquier nueva inversión. Asegúrate de que los proyectos sean lo suficientemente rentables como para justificar el mayor coste de financiación. Prioriza las inversiones que generen un retorno rápido o que mejoren la eficiencia operativa para compensar el aumento de los costes.
- Optimización de la Liquidez: Mantener una buena posición de liquidez es más importante que nunca. Gestiona eficientemente el capital circulante, negocia mejores plazos con proveedores y clientes y busca formas de optimizar tus flujos de efectivo para reducir la dependencia de la financiación externa.
- Acceso a Financiación Alternativa: Explora opciones de financiación más allá de la banca tradicional, como el crowdlending, los fondos de capital riesgo o las ayudas y subvenciones públicas, especialmente si tu empresa es innovadora o se alinea con objetivos estratégicos.
El Contexto Europeo y Global: Factores Adicionales
La decisión del BCE tipos interés 2026 no se toma en un vacío. Factores económicos, geopolíticos y sociales, tanto a nivel europeo como global, influyen en la hoja de ruta del banco central.
Inflación Persistente y Crecimiento Económico
La persistencia de la inflación subyacente, aquella que excluye los componentes más volátiles como la energía y los alimentos no elaborados, es una de las principales preocupaciones del BCE. Si esta se mantiene elevada, será un fuerte argumento para seguir subiendo los tipos. Sin embargo, el BCE también debe sopesar el impacto de estas subidas en el crecimiento económico. Un endurecimiento excesivo de la política monetaria podría llevar a la Eurozona a una recesión, lo que el banco central tratará de evitar.
El equilibrio entre controlar la inflación y sostener el crecimiento es delicado. El BCE se enfrenta al desafío de lograr un "aterrizaje suave" de la economía, es decir, reducir la inflación sin provocar una recesión profunda. Las proyecciones de crecimiento del PIB y las tasas de desempleo en los países miembros de la Eurozona serán indicadores clave que el BCE monitoreará de cerca.
Políticas Fiscales de los Estados Miembros
Las políticas fiscales de los gobiernos nacionales también juegan un papel. Si los gobiernos implementan políticas fiscales expansivas (aumento del gasto público o reducción de impuestos), esto podría contrarrestar los esfuerzos del BCE para reducir la inflación, ya que inyectaría más dinero en la economía. Una coordinación efectiva entre la política monetaria del BCE y las políticas fiscales de los estados miembros es deseable para lograr la estabilidad económica.
La evolución de la deuda pública de los países de la Eurozona y la capacidad de los gobiernos para gestionar sus finanzas también influirán en la percepción de riesgo y, por ende, en los tipos de interés a largo plazo. Un aumento de la prima de riesgo de la deuda soberana en algunos países podría complicar la tarea del BCE.
Eventos Geopolíticos y Cadenas de Suministro
Los eventos geopolíticos, como conflictos internacionales o tensiones comerciales, pueden tener un impacto significativo en los precios de las materias primas y en las cadenas de suministro. Estos factores externos, a menudo impredecibles, pueden generar nuevas presiones inflacionarias o, por el contrario, provocar una desaceleración económica que obligue al BCE a reconsiderar su estrategia. La resiliencia de las cadenas de suministro globales y la adaptación a un entorno más volátil serán cruciales.
La evolución de los precios del petróleo y el gas, así como la disponibilidad de otros recursos clave, seguirán siendo determinantes. Cualquier interrupción en el suministro o un aumento significativo de sus precios podría reavivar las presiones inflacionarias y obligar al BCE a mantener una postura restrictiva por más tiempo.
Conclusiones y Perspectivas a Largo Plazo
La posibilidad de que el BCE tipos interés 2026 se sitúe en el 4,5% representa un punto de inflexión significativo para la economía española y europea. Aunque las decisiones finales del BCE estarán supeditadas a la evolución de los datos económicos, es prudente prepararse para un escenario de tipos de interés más altos y sostenidos en el tiempo.
Para los hogares, esto implicará una mayor carga financiera para aquellos con hipotecas variables y un acceso más restrictivo al crédito. La gestión prudente de las finanzas personales, la búsqueda de opciones de refinanciación y la creación de un fondo de emergencia serán clave para afrontar este nuevo entorno. Para las empresas, la optimización de la estructura de capital, la búsqueda de eficiencia operativa y la diversificación de las fuentes de financiación serán esenciales para mantener la competitividad y la capacidad de inversión.
A nivel macroeconómico, el desafío del BCE será calibrar su política monetaria para controlar la inflación sin estrangular el crecimiento. La coordinación con las políticas fiscales de los gobiernos y la capacidad de adaptación a un entorno global incierto serán fundamentales. España, en particular, deberá fortalecer su resiliencia económica y buscar vías para reducir su dependencia de la deuda y mejorar la productividad.
En última instancia, el escenario de un BCE tipos interés 2026 al 4,5% nos invita a una mayor responsabilidad financiera, tanto a nivel individual como colectivo. La anticipación y la planificación estratégica serán las herramientas más valiosas para navegar por las aguas, a veces turbulentas, de la economía del futuro.