Inflación España 2026: Protege tu Ahorro con Inversiones Inteligentes
En el complejo panorama económico actual, la inflación en España se ha convertido en una preocupación central para ahorradores e inversores. Mirando hacia el horizonte de 2026, la necesidad de proteger nuestro capital de una posible erosión del poder adquisitivo es más apremiante que nunca. Con estimaciones que sugieren que la inflación podría mantenerse por encima de niveles cómodos, incluso superando el 4% en escenarios adversos, comprender y aplicar estrategias de inversión efectivas es crucial para salvaguardar tu patrimonio y asegurar tu futuro financiero.
Este artículo se sumerge en las profundidades de la inflación en España, analizando sus causas, sus efectos y, lo más importante, cómo puedes combatirla. Te proporcionaremos una guía exhaustiva sobre cómo estructurar tus inversiones para no solo contrarrestar la inflación, sino también para generar rendimientos reales que impulsen tu capital hacia adelante. Desde la diversificación de activos hasta la inversión en sectores resilientes, exploraremos cada avenida para que tus ahorros trabajen tan duro como tú.
Prepárate para transformar tu perspectiva financiera y equiparte con el conocimiento necesario para tomar decisiones informadas en un entorno económico en constante cambio. Tu tranquilidad financiera en 2026 y más allá depende de las acciones que tomes hoy.
Entendiendo la Inflación en España: Un Vistazo a 2026
La inflación en España no es un fenómeno nuevo, pero su persistencia y la incertidumbre sobre su evolución futura requieren una atención especial. En términos sencillos, la inflación es la disminución del poder adquisitivo de una moneda, lo que significa que con la misma cantidad de dinero, puedes comprar menos bienes y servicios con el tiempo. Para 2026, varios factores podrían influir en la trayectoria inflacionaria de España.
Los principales impulsores de la inflación suelen ser el aumento de los costes de la energía, las interrupciones en las cadenas de suministro globales, el aumento de la demanda de bienes y servicios post-pandemia, y las políticas fiscales y monetarias expansivas. En el contexto español, la dependencia energética, la estructura de su mercado laboral y la evolución del consumo interno son elementos clave. Si la inflación se sitúa por encima del 4%, como algunos analistas sugieren, el impacto en el ahorro no protegido sería significativo, reduciendo su valor real de forma considerable. Por ejemplo, 10.000 euros hoy valdrían menos de 9.200 euros en términos de poder adquisitivo en dos años si la inflación se mantiene en el 4% anual.
Es vital comprender que la inflación no afecta a todos por igual. Aquellos con ahorros en cuentas bancarias tradicionales o inversiones de bajo rendimiento son los más vulnerables. Por el contrario, los que invierten en activos que tienden a apreciarse con la inflación pueden no solo proteger su capital, sino incluso verlo crecer. Por ello, la educación financiera y la planificación estratégica son tus mejores aliados.
La Erosión del Ahorro: ¿Por Qué es Crucial Actuar Ahora?
Muchos españoles tienen sus ahorros depositados en cuentas corrientes o de ahorro que ofrecen rendimientos mínimos, a menudo muy por debajo de la tasa de inflación. Esta práctica, aunque segura en términos de capital nominal, es un camino directo a la pérdida de poder adquisitivo. Si la inflación en España alcanza o supera el 4% en 2026, un depósito que ofrezca un 0,5% de interés anual, por ejemplo, resultaría en una pérdida real del 3,5% anual. Esto significa que, cada año, tu dinero valdría menos.
La inacción es, en este escenario, una decisión costosa. La historia económica nos enseña que los períodos de alta inflación pueden descapitalizar rápidamente a quienes no toman medidas. El coste de oportunidad de no invertir es enorme, ya que no solo pierdes la oportunidad de generar rendimientos, sino que también permites que el valor de tu dinero se degrade pasivamente. La solución no es arriesgarlo todo, sino invertir de manera inteligente y diversificada, buscando rendimientos que, como mínimo, igualen o superen la tasa de inflación.
Actuar ahora significa evaluar tu situación financiera actual, establecer objetivos claros y diseñar un plan de inversión que se alinee con tu tolerancia al riesgo y tus expectativas de rentabilidad. No esperes a que la inflación sea una realidad innegable en tus bolsillos; anticípate y protege tu futuro.
Estrategias de Inversión para Superar el 4% de Inflación
Superar una inflación en España del 4% requiere un enfoque de inversión proactivo y bien informado. Aquí te presentamos varias estrategias y tipos de activos que pueden ayudarte a lograrlo:
1. Inversión en Renta Variable (Bolsa)
Históricamente, la renta variable ha sido uno de los mejores activos para combatir la inflación a largo plazo. Las empresas, especialmente las que tienen un fuerte poder de fijación de precios y márgenes sólidos, pueden trasladar el aumento de los costes a sus clientes, manteniendo o incluso aumentando sus beneficios. Esto se traduce en un mayor valor de sus acciones.
- Acciones de empresas sólidas: Busca compañías con modelos de negocio resilientes, poca deuda y un historial de crecimiento constante. Sectores como la tecnología, la salud, el consumo básico y las infraestructuras suelen ser buenas opciones.
- Dividendos: Las empresas que pagan dividendos crecientes pueden proporcionar un flujo de ingresos que se ajusta con la inflación, además de la apreciación del capital.
- ETFs y Fondos Indexados: Para una mayor diversificación y menor riesgo, considera invertir en fondos cotizados (ETFs) o fondos indexados que repliquen índices bursátiles amplios (como el IBEX 35, Euro Stoxx 50 o S&P 500).
2. Bienes Inmuebles
El ladrillo ha sido tradicionalmente un refugio seguro contra la inflación. Los precios de los bienes inmuebles y los alquileres tienden a subir con la inflación, protegiendo el valor de tu inversión.
- Inversión directa: Comprar propiedades para alquilar puede generar ingresos pasivos y apreciación del capital. Es fundamental analizar la ubicación, la demanda de alquiler y el potencial de revalorización.
- REITs (Socimis en España): Si no quieres la gestión directa de propiedades, los Real Estate Investment Trusts (Sociedades Anónimas Cotizadas de Inversión en el Mercado Inmobiliario en España) te permiten invertir en carteras de propiedades inmobiliarias que cotizan en bolsa, ofreciendo liquidez y diversificación.
3. Materias Primas y Metales Preciosos
Las materias primas, como el oro, la plata, el petróleo y los productos agrícolas, a menudo se consideran una cobertura contra la inflación porque sus precios tienden a subir cuando los costes de producción aumentan.
- Oro: El oro es el activo refugio por excelencia en tiempos de incertidumbre económica e inflación. Aunque no genera ingresos, su valor intrínseco lo convierte en un buen protector del poder adquisitivo.
- Plata y otros metales industriales: Además de su valor como refugio, la plata tiene una fuerte demanda industrial, lo que puede impulsar su precio.
- Fondos de Materias Primas: Para una exposición diversificada sin la necesidad de comprar y almacenar activos físicos, los ETFs o fondos de materias primas pueden ser una opción.
4. Bonos Ligados a la Inflación (TIPS)
Aunque no son tan comunes en España como en EE. UU. (Treasury Inflation-Protected Securities o TIPS), existen bonos europeos y fondos que invierten en ellos. Estos bonos ajustan su capital principal en función de la inflación, garantizando que el valor de tu inversión se mantenga en términos reales.
5. Deuda Privada y Crédito Alternativo
Algunas plataformas de crowdfunding o préstamos P2P (peer-to-peer) ofrecen oportunidades de inversión en deuda privada con tipos de interés atractivos que pueden superar la inflación, aunque con un riesgo mayor.
6. Activos Digitales (con precaución)
Criptomonedas como Bitcoin han sido promocionadas como una cobertura contra la inflación debido a su naturaleza descentralizada y oferta limitada. Sin embargo, su alta volatilidad las convierte en una inversión de alto riesgo y no son adecuadas para todos los perfiles de inversor. Si decides explorar esta vía, hazlo con una pequeña parte de tu capital y con mucha investigación previa.
Diversificación: La Clave para Proteger tu Capital
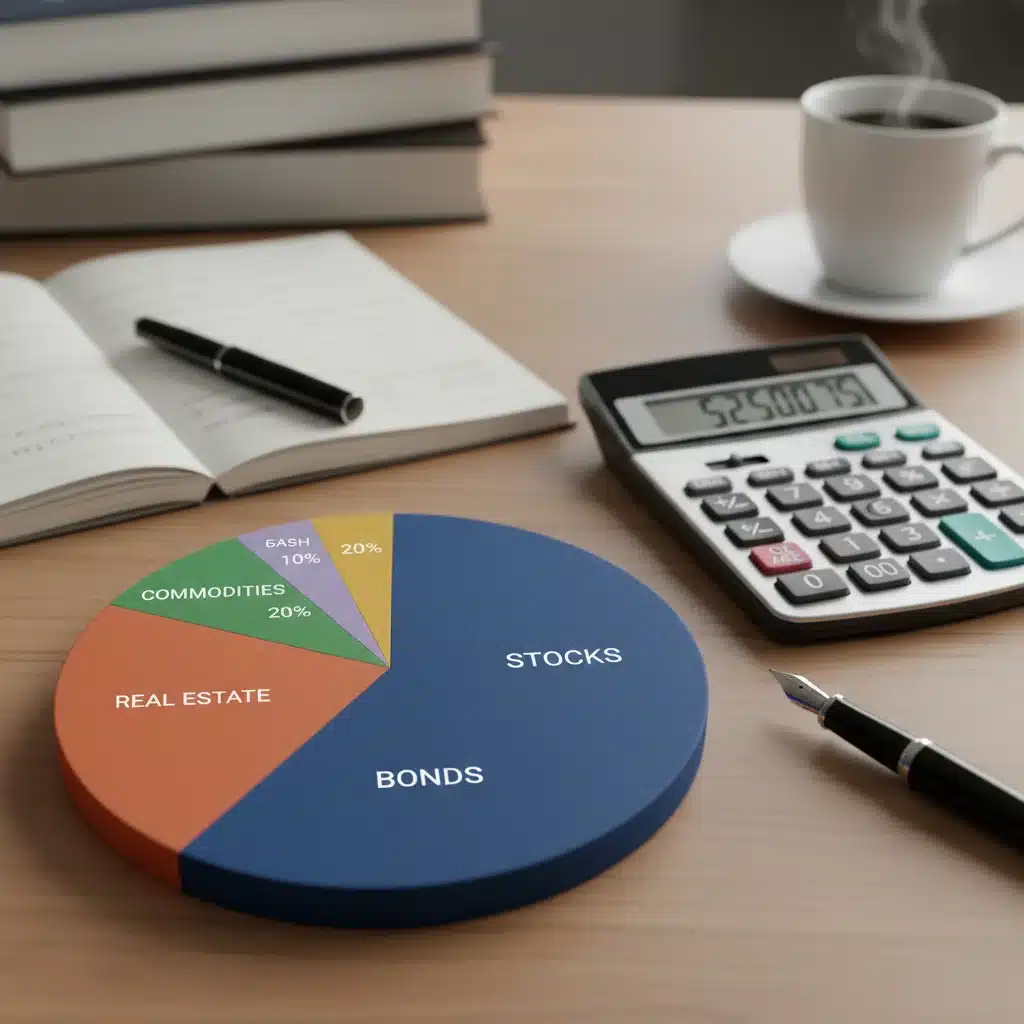
La diversificación es el principio fundamental para cualquier estrategia de inversión exitosa, y aún más crucial cuando se busca proteger el capital de la inflación en España. No poner todos los huevos en la misma cesta reduce el riesgo y aumenta la probabilidad de que tu cartera genere rendimientos consistentes. Una cartera bien diversificada incluirá una combinación de los activos mencionados anteriormente, ajustada a tu perfil de riesgo y horizonte temporal.
Por ejemplo, una cartera podría incluir una parte en renta variable global para crecimiento, otra en bienes inmuebles (directos o a través de Socimis) para ingresos y protección inflacionaria, y una pequeña asignación a oro o bonos ligados a la inflación como seguro. La clave es no depender excesivamente de un solo tipo de activo o sector, ya que lo que funciona bien en un entorno económico puede no hacerlo en otro.
Revisa y reequilibra tu cartera periódicamente. Las condiciones del mercado cambian, y lo que era una asignación óptima hace un año podría no serlo hoy. Mantente informado sobre las tendencias económicas y ajusta tu estrategia según sea necesario.
El Papel de la Fiscalidad en tus Inversiones
Al planificar tus inversiones para combatir la inflación en España, no puedes ignorar el impacto de la fiscalidad. Los impuestos sobre las ganancias de capital, los dividendos y los rendimientos de tus inversiones pueden reducir significativamente tu rentabilidad neta.
- Ventajas fiscales: Explora productos de inversión que ofrezcan ventajas fiscales, como los planes de pensiones o ciertos seguros de ahorro, que permiten diferir o reducir la carga impositiva.
- Impuesto sobre las ganancias: Ten en cuenta cómo se gravarán tus ganancias. En España, las ganancias de capital y los dividendos tributan a tipos progresivos dentro de la base imponible del ahorro.
- Reinvertir dividendos: Si tus inversiones pagan dividendos, considera reinvertirlos. Esto no solo te permite aprovechar el interés compuesto, sino que en algunos casos puede tener un tratamiento fiscal más favorable que el cobro directo.
Consultar a un asesor fiscal puede ayudarte a optimizar tu estrategia de inversión desde una perspectiva tributaria, maximizando tus rendimientos netos y asegurando el cumplimiento de la normativa vigente.
Consejos Adicionales para Ahorradores en España
Más allá de las inversiones, hay hábitos financieros que pueden reforzar tu capacidad para enfrentar la inflación en España:
- Control de gastos: Una gestión rigurosa de tus finanzas personales te permitirá liberar más capital para invertir. Reduce gastos innecesarios y prioriza el ahorro.
- Fondo de emergencia: Antes de invertir, asegúrate de tener un fondo de emergencia sólido (al menos 3-6 meses de gastos) en una cuenta de fácil acceso, aunque no genere grandes rendimientos. Este fondo te protegerá de imprevistos sin tener que liquidar tus inversiones.
- Educación financiera continua: El mundo financiero está en constante evolución. Mantente informado, lee libros, sigue blogs financieros y asiste a seminarios. Cuanto más sepas, mejores decisiones podrás tomar.
- Asesoramiento profesional: Si te sientes abrumado o inseguro, considera buscar el consejo de un asesor financiero certificado. Un profesional puede ayudarte a crear un plan personalizado que se ajuste a tus objetivos y tolerancia al riesgo.
El Futuro de la Inflación y tu Patrimonio en 2026
Predecir con exactitud el nivel de inflación en España para 2026 es un desafío, dada la multitud de variables económicas y geopolíticas en juego. Sin embargo, la tendencia global y los indicadores económicos actuales sugieren que la inflación podría permanecer elevada durante un tiempo, haciendo que la protección del capital sea una prioridad constante.
La resiliencia de la economía española, la política monetaria del Banco Central Europeo y la evolución de los mercados energéticos y de materias primas serán factores determinantes. Como inversor, tu mejor defensa es la adaptabilidad. Mantente flexible en tus estrategias de inversión y dispuesto a ajustar tu cartera según cambien las condiciones del mercado.
Recuerda que la inversión es un maratón, no un sprint. Las fluctuaciones a corto plazo son normales, pero el objetivo a largo plazo es preservar y aumentar tu poder adquisitivo. Con una planificación cuidadosa, una diversificación inteligente y un ojo puesto en las tendencias económicas, puedes posicionarte para que tus ahorros no solo sobrevivan a la inflación, sino que prosperen.
Conclusión: Tomando el Control de tu Futuro Financiero
La inflación en España en 2026 representa un desafío, pero también una oportunidad para aquellos que estén dispuestos a tomar el control de su futuro financiero. Ignorar la inflación es permitir que tu patrimonio se erosione pasivamente. Por el contrario, adoptar una estrategia de inversión bien pensada y diversificada te permite no solo proteger tu capital, sino también buscar rendimientos que superen la tasa de inflación.
Desde la inversión en renta variable y bienes inmuebles hasta la exploración de materias primas y bonos ligados a la inflación, existen múltiples vías para salvaguardar tu poder adquisitivo. La clave reside en la diversificación, la investigación constante y la adaptabilidad. No olvides la importancia de una buena planificación fiscal y de mantener un fondo de emergencia sólido.
El momento de actuar es ahora. No pospongas las decisiones que pueden asegurar tu estabilidad económica en los años venideros. Infórmate, planifica y ejecuta tu estrategia con confianza. Tu futuro financiero en un entorno de inflación en España te lo agradecerá.